Investition
Wie man Dubai-Immobilien-Investitionsmöglichkeiten vergleicht
Vergleichen Sie Dubai-Immobilien anhand der Gesamtkosten, des realistischen operativen Cashflows, des Zahlungszeitpunkts und der Exit-Annahmen, statt sich allein auf die ausgewiesene Rendite zu verlassen.
Ein sinnvoller Immobilienvergleich macht die Annahmen sichtbar. Zwei Möglichkeiten können ähnliche Renditen ausweisen und dennoch sehr unterschiedliche Mengen an Kapital, Arbeit und Geduld erfordern. Setzen Sie jede Option vor der Entscheidung, welche eine vertiefte Due Diligence verdient, in dieselbe einfache Tabelle.
Wählen Sie ein Ziel und einen Vergleichszeitraum
Legen Sie fest, ob Ihre Priorität auf Einkommen, Eigennutzung, längerfristigem Wertwachstum oder einer Kombination liegt. Wählen Sie den Zeitraum, über den Sie die Immobilie halten wollen. Eine bezugsfertige Mietimmobilie und ein Off-Plan-Haus mit später geplanter Fertigstellung erzeugen nicht dieselbe Cashflow-Struktur, daher ist es unwahrscheinlich, dass eine einzige Prozentzahl beide fair beschreibt.
Verwenden Sie die vollständigen Anschaffungskosten
Beginnen Sie mit dem objektspezifischen Preis und addieren Sie dann die Transaktionskosten, etwaige Finanzierungskosten, erforderliche Arbeiten sowie die für Ihren Plan relevanten Einrichtungskosten. Weisen Sie optionale Upgrades separat aus. Halten Sie eine Betriebsreserve in der Tabelle fest, auch wenn sie keine Anschaffungskosten darstellt; sie beeinflusst dennoch die Höhe des verfügbaren Kapitals, das Sie benötigen.
Berechnen Sie die Betriebseinnahmen nach Kosten
Beginnen Sie mit einer Mieteinschätzung, die durch geeignete Vergleichsobjekte gestützt wird. Berücksichtigen Sie Leerstands- und Einzugsrisiken und ziehen Sie dann Servicegebühren, Verwaltung, Instandhaltung, Versicherung und sonstige vom Eigentümer zu tragende Betriebskosten ab. Machen Sie die Annahmen sichtbar. Eine Schätzung für ein anderes Gebäude, eine andere Einheitsgröße oder ein anderes Vermietungsmodell ist nicht automatisch auf Ihre Immobilie übertragbar.
Zwei nützliche Berechnungen
- Indikative Netto-Betriebsrendite = geschätztes jährliches Betriebseinkommen nach Betriebskosten ÷ gesamte Anschaffungskosten × 100.
- Indikativer Cashflow nach Finanzierung = Netto-Betriebseinkommen − Schuldendienst − sonstige nicht bereits enthaltene Mittelabflüsse.
Diese Berechnungen beantworten unterschiedliche Fragen. Die erste beschreibt eine unverschuldete operative Schätzung; die zweite hilft Ihnen zu sehen, welches Kapital Ihnen nach der Finanzierung verbleiben kann. Keine davon ist eine garantierte Rendite, und die steuerliche Behandlung hängt vom Eigentümer und den anwendbaren Regeln ab. Erfassen Sie bei einem Off-Plan-Kauf keine Mieteinnahmen, bevor die Immobilie tatsächlich bezogen und vermietet werden kann.
Vergleichen Sie den Zahlungszeitpunkt, nicht nur die Gesamtsummen
Listen Sie die Anzahlung, die weiteren Raten und etwaige hohe Restzahlungen bei Fertigstellung auf. Ein niedrigerer Gesamtpreis kann früher mehr Kapital erfordern. Ein längerer Zahlungsplan kann den Zeitpunkt erleichtern, bedeutet aber dennoch eine erhebliche Verpflichtung. Vergleichen Sie dokumentierte Angebote für dieselbe Einheit und gehen Sie nicht davon aus, dass Finanzierung oder Wiederverkaufserlöse genau zu dem Zeitpunkt verfügbar sein werden, an dem Sie sie benötigen.
Verstehen Sie Off-Plan-Zahlungspläne
Verwenden Sie eine einheitliche Entscheidungstabelle
| Faktor | Was für jede Immobilie einzutragen ist |
|---|---|
| Passung | Zielmieter oder Eigennutzung und Lageanforderungen. |
| Anschaffung | Preis, separate Kosten und anfänglich benötigtes Kapital. |
| Einnahmen | Mietnachweis, Leerstandsansatz und Startdatum. |
| Ausgaben | Servicegebühren, Verwaltung, Reparaturen und sonstige Eigentümerkosten. |
| Finanzierung | Raten, Schuldendienst und Kapitalreserve. |
| Exit | Haltedauer, wahrscheinlicher Käufer und Verkaufskosten. |
| Unsicherheit | Fehlende Nachweise und die wichtigsten Annahmen. |
Prüfen Sie ein Downside-Szenario, mit dem Sie leben können
Ändern Sie die Eingaben, die Ihrem Plan schaden würden: eine spätere Übergabe, ein längerer Leerstand, eine niedrigere Miete, eine Reparaturrechnung oder ein langsamerer Wiederverkauf. Sie brauchen kein kompliziertes Prognosemodell. Ziel ist es zu erkennen, welche Annahme dazu führt, dass die Liquiditätslage unangenehm wird, und ob Sie eine praktikable Reaktion haben.
Vermeiden Sie es, einen zukünftigen Preisanstieg zu benutzen, um heute eine Finanzierungslücke zu schließen. Wenn die Investition vom schnellen Verkauf abhängt, berücksichtigen Sie die Möglichkeit, dass es länger dauert und ein Käufer den Preis verhandelt. Fragen Sie, welche vertraglichen oder verfahrensbezogenen Bedingungen für einen Verkauf in Ihrem geplanten Stadium gelten würden.
Passen Sie die Immobilie an einen glaubwürdigen Nutzer an
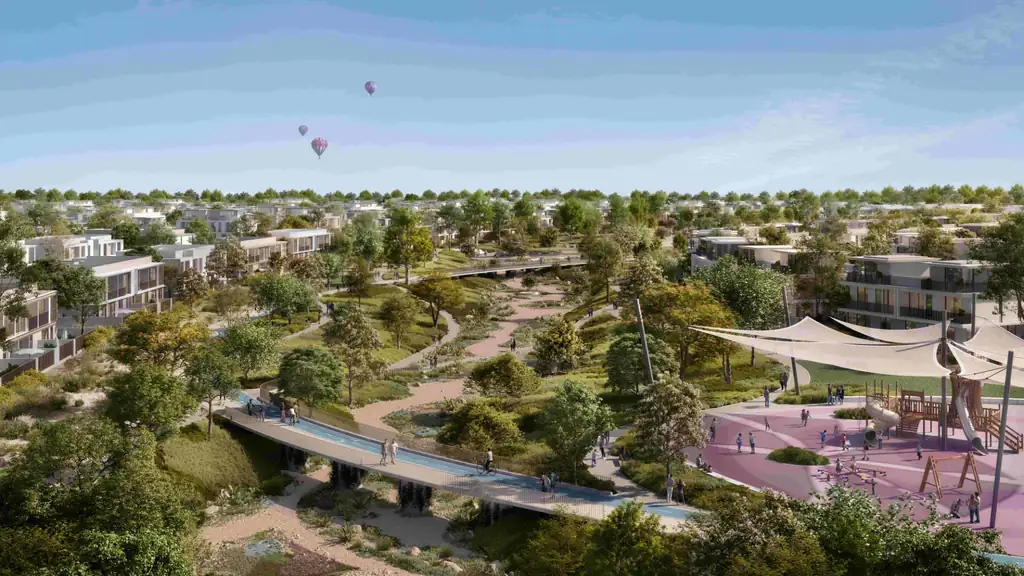
The Valley West erscheint im Katalog von AL SAEB und ist das hier gezeigte Projekt. Prüfen Sie für jede Gemeinschaft, wer dort tatsächlich wohnen würde, wie diese Personen sich fortbewegen würden und welche konkurrierenden Wohnangebote sie wählen könnten. Ein visueller Eindruck ist für die Entdeckung nützlich; ein belastbarer Investmentcase braucht zusätzlich objektspezifische Kosten und Nachweise der Nachfrage.
The Valley West entdecken · Dubai-Immobilien vergleichen
Wählen Sie die nächste zu prüfende Immobilie aus
Ordnen Sie die Optionen nach Passung, Nachweisen und Erschwinglichkeit unter Ihrem Downside-Szenario. Nehmen Sie den stärksten Kandidaten mit AL SAEB in die detaillierte Prüfung und verlangen Sie das aktuelle Angebot, den Zahlungsplan und die ausstehenden Unterlagen. Ein guter Vergleich lenkt Ihre Aufmerksamkeit auf die Fragen, die Ihre Entscheidung tatsächlich verändern können.
Den internationalen Käuferleitfaden lesen · Vor dem Kauf die Details prüfen
Häufige Fragen
Sollte ich die Bruttorendite oder die Nettorendite vergleichen?
Verstehen Sie beide, beziehen Sie bei der Beurteilung der Investition jedoch Betriebskosten und Leerstand mit ein. Verwenden Sie eine einheitliche Kostenbasis und halten Sie den Finanzierungs-Cashflow getrennt.
Kann ein erwarteter zukünftiger Wiederverkaufspreis als garantierte Finanzierung behandelt werden?
Nein. Prüfen Sie, ob Sie den Zahlungsplan einhalten können, wenn sich der Wiederverkauf verzögert oder weniger einbringt als erwartet.