 Tiếng Việt
 English
 العربية
 中文
 Español
 Português
 Русский
 Français
 हिन्दी
 Italiano
 Deutsch
 日本語
 한국어
 Bahasa Indonesia
 Türkçe
 Nederlands
 Polski
 ไทย
 বাংলা
 اردو
 فارسی
 Українська
Kế hoạch thanh toán
Bất động sản off-plan Dubai: Cách thức hoạt động của các kế hoạch thanh toán
Tìm hiểu cách đọc lịch thanh toán, phân biệt các đợt trả góp với tổng chi phí và chuẩn bị cho khoản còn lại khi bàn giao trước khi chọn một bất động sản off-plan.
Một kế hoạch thanh toán cho bất động sản off-plan chia giá mua thành nhiều đợt trả góp. Giá trị của nó phụ thuộc vào thời điểm đến hạn thanh toán, điều kiện kích hoạt mỗi khoản trả và cách lịch thanh toán phù hợp với tài chính của chính bạn. Một khoản thanh toán hàng tháng nhỏ có thể trông rất dễ chịu nhưng vẫn để lại một khoản dư đáng kể về sau. Hãy đọc toàn bộ tiến độ trước khi đánh giá khả năng chi trả.
Chuyển lời chào bán thành một lịch dòng tiền có ngày cụ thể
Hãy yêu cầu kế hoạch thanh toán gắn với đúng căn và đúng đề nghị. Ghi lại từng tỷ lệ phần trăm hoặc số tiền, ngày đến hạn, điều kiện kích hoạt thanh toán và bên nhận tiền. Xác định liệu khoản đặt chỗ ban đầu có được ghi có vào giá mua hay không và nó xuất hiện ở đâu trong lịch thanh toán. Đừng cộng nó hai lần hoặc cho rằng đó là khoản bổ sung nếu chưa kiểm tra các điều khoản bằng văn bản.
| Giai đoạn | Cần xác nhận gì |
|---|---|
| Đặt chỗ | Số tiền, bên nhận, mã căn, điều khoản hoàn trả và việc khấu trừ vào giá bán. |
| Đợt thanh toán ban đầu | Hạn thanh toán, yêu cầu của hợp đồng và các khoản phí liên quan. |
| Trong quá trình xây dựng | Các ngày theo lịch hoặc các cột mốc xây dựng, bằng chứng và thời hạn thông báo. |
| Khi bàn giao | Số dư phải trả, điều kiện bàn giao và các chi phí hoàn tất riêng biệt. |
| Sau bàn giao, nếu được áp dụng | Thời hạn, các đợt thanh toán, yêu cầu bảo đảm và hậu quả của việc chậm thanh toán. |
Hãy hiểu một tỷ lệ thực sự mô tả điều gì
Một tỷ lệ như 60/40 thường mô tả cách giá mua niêm yết được chia giữa các giai đoạn, nhưng hợp đồng phải xác định những giai đoạn đó. Bản thân nó không cho biết phí, chi phí tài chính, phí dịch vụ hay việc giá khuyến mãi có phụ thuộc vào thanh toán nhanh hơn hay không. Các con số ở đây giải thích một định dạng; chúng không phải là một đề nghị dự án của AL SAEB.
Để tự so sánh, hãy nhân từng tỷ lệ phần trăm với giá căn được báo. Cộng các đợt trả góp và kiểm tra để đảm bảo tổng khớp với hợp đồng. Đặt các khoản phí riêng ở các dòng riêng để thời điểm và tổng nhu cầu tiền mặt luôn được nhìn thấy rõ.
Phân biệt ngày với các cột mốc xây dựng
Một đợt thanh toán theo lịch cố định và một đợt thanh toán gắn với tiến độ xây dựng có thể tạo ra nhu cầu tiền mặt khác nhau khi dự án diễn ra nhanh hơn hoặc chậm hơn dự kiến. Hãy hỏi bằng chứng nào hỗ trợ yêu cầu theo cột mốc và hợp đồng xử lý các ngày thay đổi như thế nào. Dubai Land Department giải thích về tài khoản ký quỹ dự án và cung cấp thông tin về các kiểm tra tiến độ xây dựng trong hướng dẫn chính thức của mình. Hãy xác nhận tài khoản và các hướng dẫn thanh toán áp dụng cho dự án cụ thể của bạn.
Dubai Land Department: hướng dẫn về ký quỹ và dự án
Đánh giá kỹ khoản còn lại khi bàn giao
Hãy chuẩn bị một kịch bản cơ sở và một kịch bản bàn giao bị trì hoãn. Trong cả hai, bao gồm số tiền cần để hoàn tất thanh toán, kiểm tra bất động sản, xử lý mọi công việc lắp đặt đã thỏa thuận và bắt đầu quyền sở hữu. Nếu kế hoạch của bạn phụ thuộc vào khoản vay thế chấp, hãy xác nhận điều kiện và thời điểm với bên cho vay; phê duyệt dự kiến không đồng nghĩa với nguồn vốn đã cam kết. Nếu nó phụ thuộc vào việc bán một tài sản khác, hãy tính đến khả năng giao dịch chậm hơn.
- Tôi có thể trả đợt lớn nhất bằng nguồn tiền mà tôi có thể tiếp cận hợp lý không?
- Tôi có thể tiếp tục nếu thu nhập cho thuê đến muộn hơn dự kiến không?
- Điều gì xảy ra nếu chi phí chuyển tiền từ đồng tiền của tôi cao hơn?
- Sau khi mua sắm nội thất và thanh toán các hóa đơn sở hữu đầu tiên, còn lại bao nhiêu tiền mặt?
So sánh chào bán trả tiền mặt và chào bán trả góp trên cùng một cơ sở
Hãy yêu cầu báo giá đầy đủ cho từng chào bán áp dụng. So sánh cùng một căn, các hạng mục đi kèm, tổng giá và thời hạn. Một khoản chiết khấu có thể phụ thuộc vào một lịch thanh toán cụ thể, và một chào bán trả góp có thể có mức giá khác. Đừng ghép giá từ một chào bán với lịch thanh toán của chào bán khác trừ khi nhà phát triển xác nhận bằng văn bản rằng có thể kết hợp như vậy.
Kiểm tra tính linh hoạt trước khi bạn cần đến nó
Hãy đọc các điều khoản về chậm thanh toán, hủy bỏ, chuyển nhượng hoặc bán lại, và thanh toán sớm. Hỏi ai có thể phê duyệt việc thay đổi và sẽ cần những tài liệu gì. Một kế hoạch dài không tự động đồng nghĩa với linh hoạt. Khả năng thoát của bạn có thể phụ thuộc vào hợp đồng, dự án và thị trường tại thời điểm đó.
Sử dụng thông tin dự án hiện tại
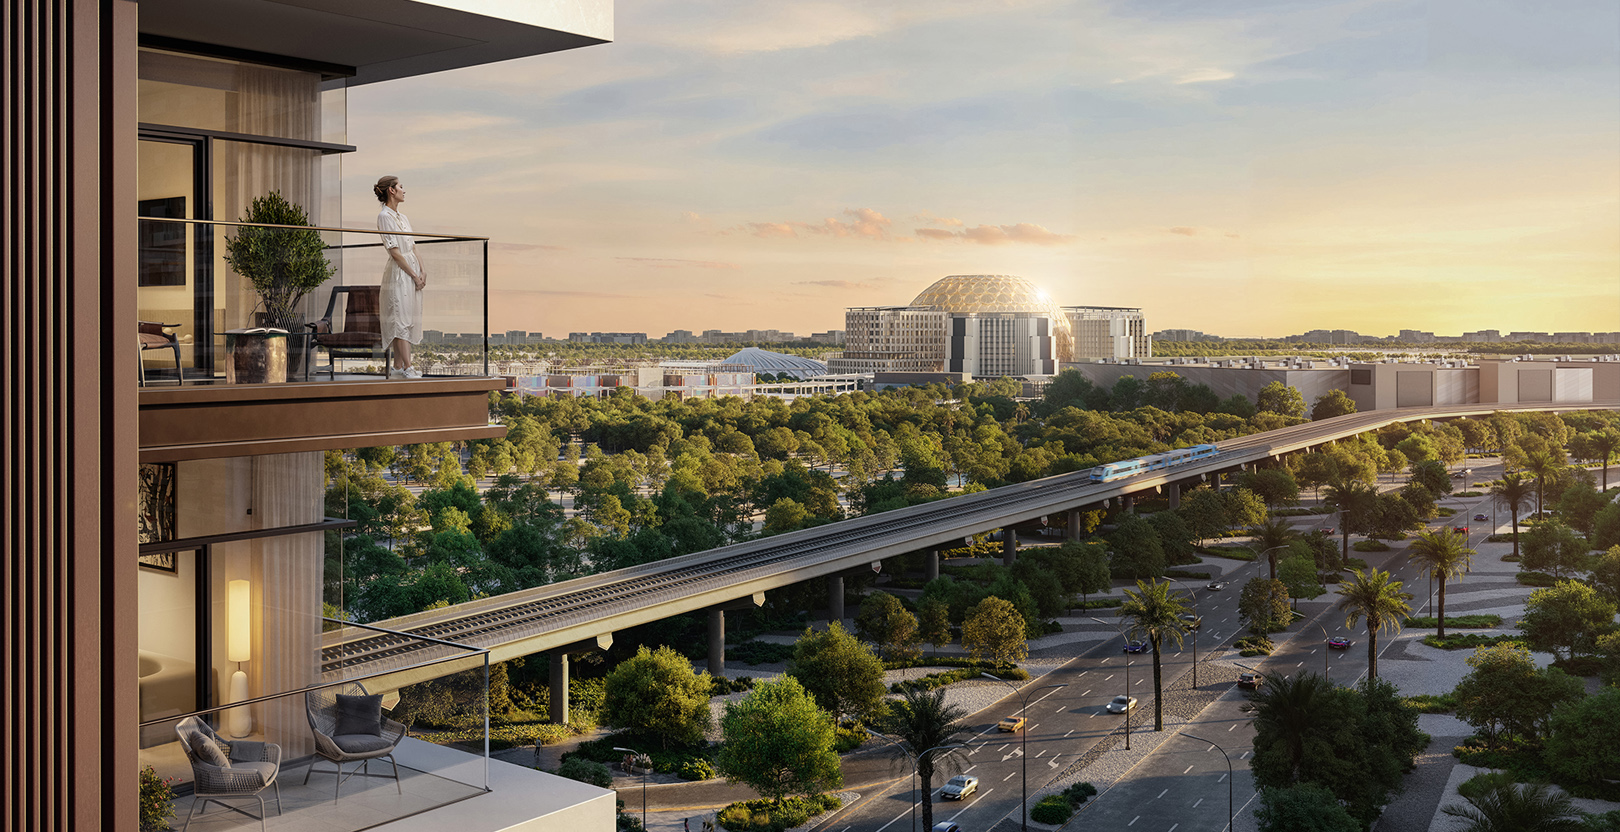
Danh mục của AL SAEB bao gồm Verdana X tại Dubai Investment Park. Trang dự án của nó là nơi để xem các chi tiết đang hiển thị hiện tại và yêu cầu báo giá theo từng căn. Hình ảnh trong bài viết này cho thấy Verdana X; hướng dẫn này không gán một kế hoạch thanh toán chung cho dự án đó.
Xem Verdana X · Khám phá các dự án Dubai có kế hoạch thanh toán · So sánh các cơ hội đầu tư
Câu hỏi thường gặp
Kế hoạch thanh toán có nghĩa là tôi đã được chấp thuận thế chấp chưa?
Không. Lịch thanh toán của nhà phát triển và quyết định tài trợ của bên cho vay là hai việc riêng biệt. Hãy nhận xác nhận từ từng nhà cung cấp liên quan.
Khoản trả góp hàng tháng nhỏ nhất có phải là lựa chọn tốt nhất không?
Hãy so sánh tổng giá, số tiền mặt ban đầu, mọi khoản số dư về sau và các điều khoản hợp đồng. Một khoản thanh toán định kỳ thấp có thể để lại khoản phải trả lớn khi bàn giao.
 Aeon at Dubai Creek Harbour
 Alva The Valley