 Tiếng Việt
 English
 العربية
 中文
 Español
 Português
 Русский
 Français
 हिन्दी
 Italiano
 Deutsch
 日本語
 한국어
 Bahasa Indonesia
 Türkçe
 Nederlands
 Polski
 ไทย
 বাংলা
 اردو
 فارسی
 Українська
Đầu tư
Cách so sánh các cơ hội đầu tư bất động sản tại Dubai
So sánh bất động sản tại Dubai bằng tổng chi phí, dòng tiền vận hành thực tế, thời điểm thanh toán và các giả định khi thoái vốn, thay vì chỉ dựa vào lợi suất công bố.
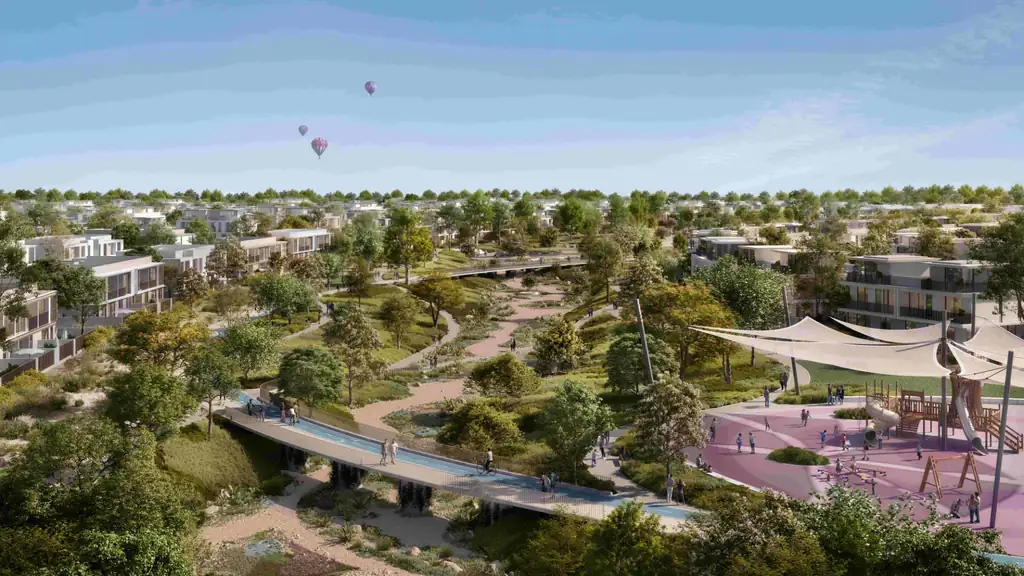
Một phép so sánh bất động sản hữu ích sẽ làm rõ các giả định. Hai cơ hội có thể quảng bá mức lợi nhuận tương tự nhau nhưng lại đòi hỏi lượng tiền mặt, công sức và sự kiên nhẫn rất khác nhau. Hãy đưa từng phương án vào cùng một bảng tính đơn giản trước khi quyết định phương án nào xứng đáng được thẩm định chi tiết.
Chọn một mục tiêu và kỳ so sánh
Hãy nêu rõ ưu tiên của bạn là thu nhập, sử dụng cá nhân, tăng trưởng giá trị dài hạn hay kết hợp các yếu tố đó. Chọn khoảng thời gian bạn dự định nắm giữ bất động sản. Một tài sản cho thuê sẵn và một căn nhà hình thành trong tương lai dự kiến hoàn thiện sau đó không tạo ra cùng một mô hình dòng tiền, vì vậy khó có một tỷ lệ phần trăm duy nhất nào mô tả công bằng cả hai.
Sử dụng toàn bộ chi phí mua vào
Bắt đầu với mức giá áp dụng riêng cho căn, sau đó cộng thêm chi phí giao dịch, mọi chi phí thiết lập khoản vay, phần việc bắt buộc và nội thất phù hợp với kế hoạch của bạn. Hãy tách riêng các nâng cấp tùy chọn. Giữ một khoản dự trữ vận hành trong bảng tính ngay cả khi đó không phải là chi phí mua; nó vẫn ảnh hưởng đến lượng tiền mặt bạn cần có sẵn.
Tính thu nhập vận hành sau chi phí
Bắt đầu với ước tính tiền thuê được hỗ trợ bởi các bất động sản so sánh phù hợp. Điều chỉnh theo rủi ro trống phòng và rủi ro thu tiền, rồi trừ phí dịch vụ, chi phí quản lý, bảo trì, bảo hiểm và các chi phí vận hành khác do chủ sở hữu chi trả. Hãy giữ các giả định ở trạng thái dễ nhìn thấy. Một ước tính lấy từ tòa nhà khác, diện tích căn khác hoặc mô hình cho thuê khác không tự động áp dụng cho bất động sản của bạn.
Hai phép tính hữu ích
- Lợi suất vận hành ròng chỉ báo = thu nhập vận hành hằng năm ước tính sau chi phí vận hành ÷ tổng chi phí mua vào × 100.
- Dòng tiền chỉ báo sau tài trợ = thu nhập vận hành ròng − các khoản trả nợ − các dòng tiền ra khác chưa được tính vào trước đó.
Những phép tính này trả lời các câu hỏi khác nhau. Phép tính thứ nhất mô tả một ước tính vận hành không sử dụng đòn bẩy tài chính; phép tính thứ hai giúp bạn thấy lượng tiền mặt có thể giữ lại sau khi tài trợ. Cả hai đều không phải là mức lợi nhuận được cam kết, và cách xử lý thuế phụ thuộc vào chủ sở hữu cũng như các quy định áp dụng. Với một giao dịch mua bất động sản hình thành trong tương lai, không ghi nhận thu nhập cho thuê trước khi bất động sản thực sự có thể được đưa vào ở và cho thuê.
So sánh thời điểm thanh toán, không chỉ so sánh tổng số
Hãy liệt kê khoản thanh toán ban đầu, các đợt thanh toán tiếp theo và mọi khoản tất toán lớn khi hoàn thiện. Mức giá tổng thấp hơn có thể đòi hỏi nhiều tiền mặt hơn trong thời gian sớm hơn. Kế hoạch thanh toán dài hơn có thể giúp về mặt thời điểm nhưng vẫn kéo theo một cam kết đáng kể. Hãy so sánh các chào bán có hồ sơ cho cùng một căn và đừng giả định rằng nguồn tài trợ hoặc tiền thu từ bán lại sẽ có sẵn đúng vào ngày bạn cần.
Hiểu các kế hoạch thanh toán cho bất động sản hình thành trong tương lai
Sử dụng một bảng quyết định nhất quán
| Yếu tố | Thông tin cần điền cho mọi bất động sản |
|---|---|
| Mức độ phù hợp | Người thuê mục tiêu hoặc mục đích sử dụng cá nhân và các yêu cầu về vị trí. |
| Mua vào | Giá, các chi phí tách riêng và lượng tiền mặt ban đầu cần có. |
| Thu nhập | Cơ sở chứng minh tiền thuê, phần dự phòng trống phòng và ngày bắt đầu. |
| Chi phí | Phí dịch vụ, quản lý, sửa chữa và các chi phí khác của chủ sở hữu. |
| Nguồn vốn | Các đợt thanh toán, khoản trả nợ và khoản dự trữ tiền mặt. |
| Thoái vốn | Thời gian nắm giữ, bên mua có khả năng nhất và chi phí bán. |
| Mức độ bất định | Các bằng chứng còn thiếu và những giả định quan trọng nhất. |
Xây dựng một kịch bản bất lợi mà bạn vẫn có thể chấp nhận
Hãy thay đổi những đầu vào có thể làm phương án của bạn xấu đi: bàn giao muộn hơn, thời gian trống kéo dài hơn, tiền thuê thấp hơn, một hóa đơn sửa chữa hoặc việc bán lại chậm hơn. Bạn không cần một mô hình dự báo phức tạp. Mục tiêu là xác định giả định nào khiến vị thế tiền mặt trở nên căng thẳng và liệu bạn có phản ứng thực tế nào hay không.
Tránh dùng kỳ vọng tăng giá trong tương lai để lấp khoảng trống vốn hôm nay. Nếu khoản đầu tư phụ thuộc vào việc bán nhanh, hãy tính đến khả năng mất nhiều thời gian hơn và người mua sẽ thương lượng giá. Hãy xem những điều kiện theo hợp đồng hoặc thủ tục nào sẽ áp dụng cho một giao dịch bán ở giai đoạn bạn dự định.
Đối chiếu bất động sản với nhóm người sử dụng thực tế
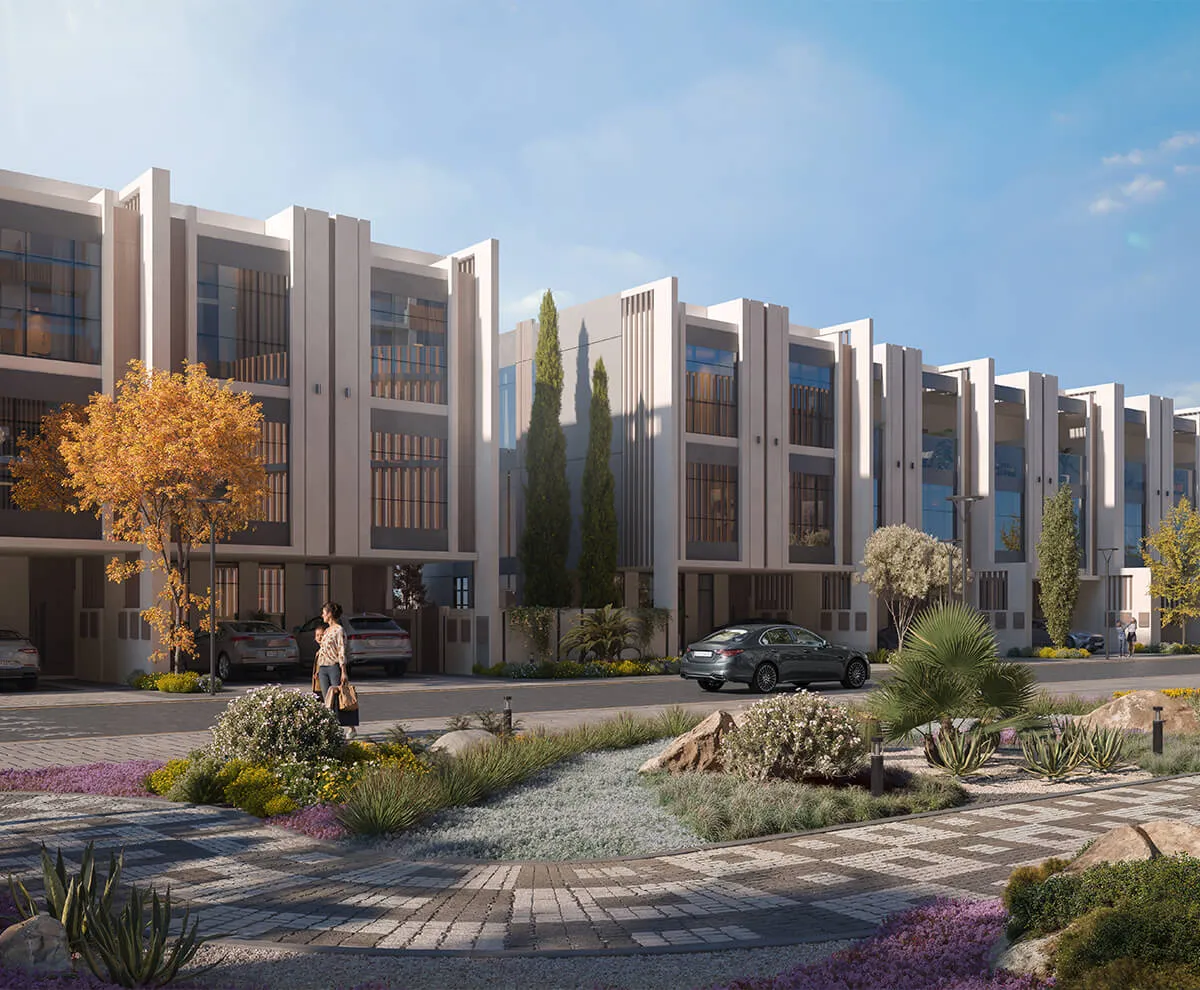
The Valley West xuất hiện trong danh mục của AL SAEB và là dự án được minh họa ở đây. Với bất kỳ khu dân cư nào, hãy tìm hiểu ai thực sự sẽ sống ở đó, họ sẽ di chuyển như thế nào và họ có thể chọn những ngôi nhà cạnh tranh nào. Ấn tượng thị giác hữu ích cho giai đoạn khám phá; một luận điểm đầu tư vững chắc còn cần chi phí theo từng căn và bằng chứng về nhu cầu.
Khám phá The Valley West · So sánh bất động sản tại Dubai
Chọn bất động sản tiếp theo để xem xét
Xếp hạng các phương án theo mức độ phù hợp, bằng chứng và khả năng chi trả trong kịch bản bất lợi của bạn. Đưa phương án mạnh nhất vào giai đoạn rà soát chi tiết cùng AL SAEB, yêu cầu báo giá hiện tại, tiến độ thanh toán và các tài liệu còn thiếu. Một phép so sánh tốt sẽ thu hẹp sự chú ý của bạn vào những câu hỏi thực sự có thể làm thay đổi quyết định.
Đọc hướng dẫn dành cho người mua quốc tế · Kiểm tra chi tiết trước khi mua
Câu hỏi thường gặp
Tôi nên so sánh lợi suất gộp hay lợi suất ròng?
Cần hiểu cả hai, nhưng khi đánh giá khoản đầu tư phải tính cả chi phí vận hành và tỷ lệ trống. Hãy dùng cùng một cơ sở chi phí và tách riêng dòng tiền tài trợ.
Có thể coi mức giá bán lại kỳ vọng trong tương lai là nguồn vốn được bảo đảm không?
Không. Hãy kiểm tra liệu bạn có thể đáp ứng tiến độ thanh toán nếu việc bán lại mất nhiều thời gian hơn hoặc thu về ít hơn dự kiến.
 Aeon at Dubai Creek Harbour
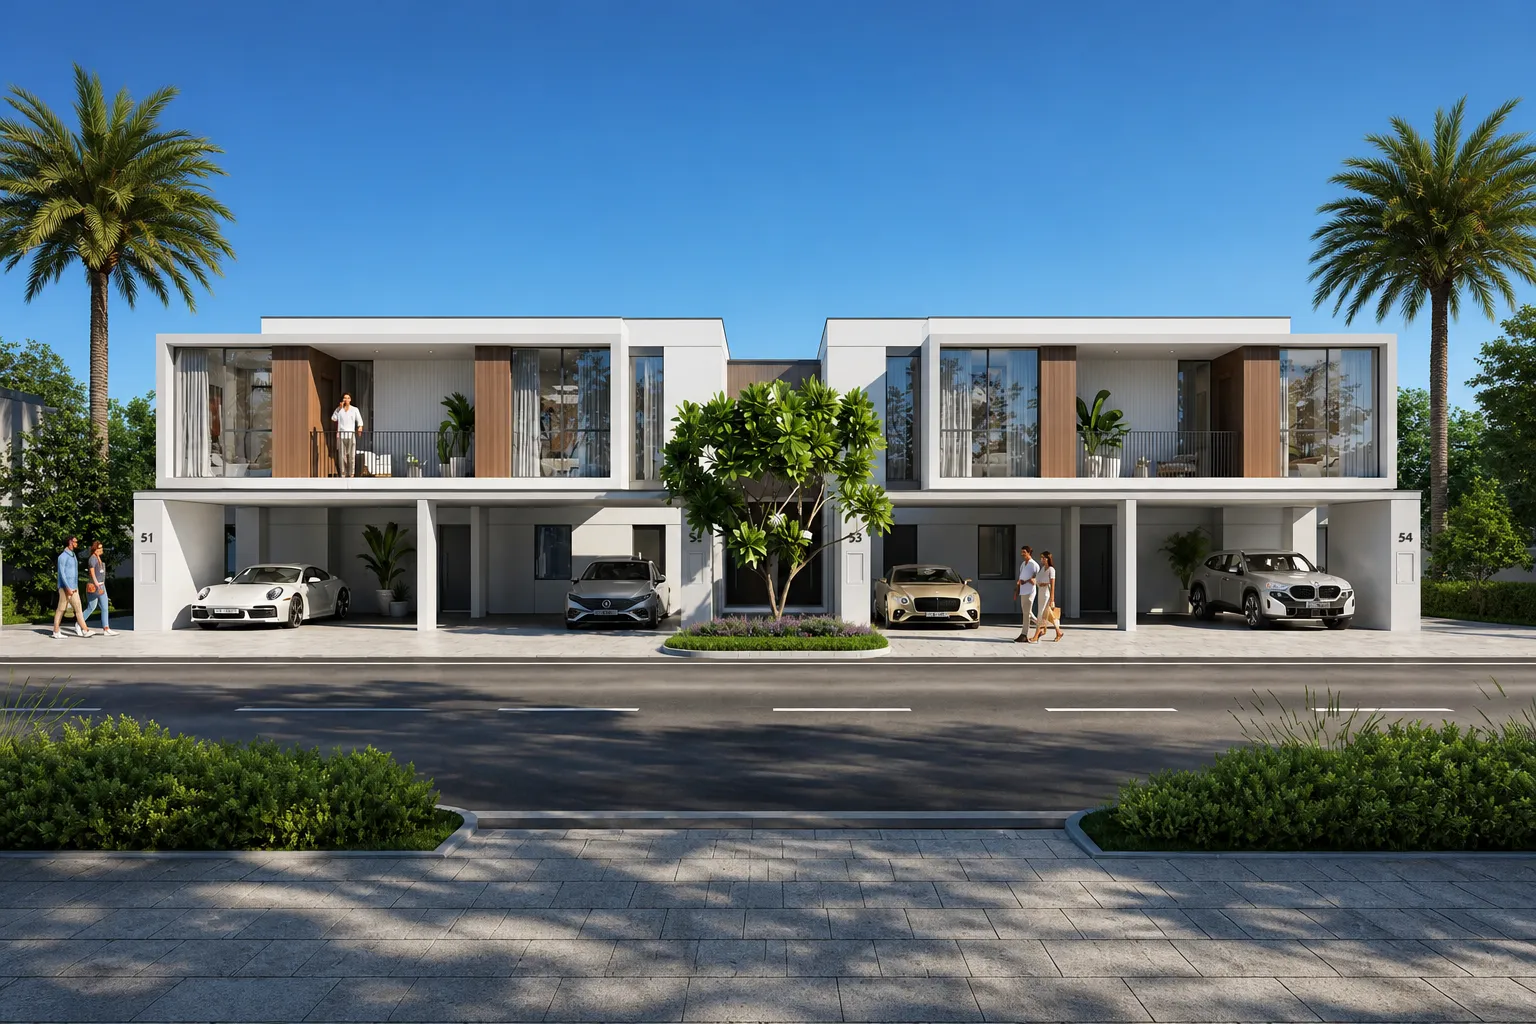 Alva The Valley