Investimenti
Come confrontare le opportunità di investimento immobiliare a Dubai
Confronta gli immobili di Dubai considerando il costo totale, flussi di cassa operativi realistici, le scadenze dei pagamenti e le ipotesi di uscita, senza basarti soltanto sul rendimento pubblicizzato.
Un confronto immobiliare utile rende esplicite le ipotesi. Due opportunità possono pubblicizzare rendimenti simili pur richiedendo quantità molto diverse di liquidità, lavoro e pazienza. Inserisci ogni opzione nello stesso semplice prospetto prima di decidere quale meriti una verifica approfondita.
Scegli un obiettivo e un periodo di confronto
Specifica se la tua priorità è il reddito, l'uso personale, la crescita del valore nel lungo periodo o una combinazione di questi obiettivi. Scegli il periodo per il quale intendi detenere l'immobile. Un immobile pronto da affittare e un'abitazione su progetto con completamento previsto più avanti non generano lo stesso andamento dei flussi di cassa; è quindi improbabile che una sola percentuale descriva entrambi in modo equilibrato.
Considera il costo completo di acquisizione
Parti dal prezzo della specifica unità e aggiungi i costi della transazione, le eventuali spese di attivazione del finanziamento, i lavori necessari e gli arredi pertinenti al tuo piano. Indica separatamente le migliorie facoltative. Mantieni nel prospetto una riserva per la gestione anche quando non costituisce un costo d'acquisto: incide comunque sulla liquidità che devi avere a disposizione.
Calcola il reddito operativo al netto dei costi
Parti da una stima del canone sostenuta da immobili comparabili pertinenti. Correggila per i periodi di sfitto e il rischio di mancato incasso, quindi sottrai gli oneri di servizio, la gestione, la manutenzione, l'assicurazione e gli altri costi operativi a carico del proprietario. Mantieni esplicite le ipotesi. Una stima riferita a un altro edificio, a un'unità di diversa superficie o a un diverso modello di locazione non è automaticamente applicabile al tuo immobile.
Due calcoli utili
- Rendimento operativo netto indicativo = reddito operativo annuo stimato al netto dei costi operativi ÷ costo totale di acquisizione × 100.
- Flusso di cassa indicativo dopo il finanziamento = reddito operativo netto − pagamenti del debito − altre uscite di cassa non già incluse.
Questi calcoli rispondono a domande diverse. Il primo descrive una stima operativa senza considerare la leva finanziaria; il secondo aiuta a capire la liquidità che potresti conservare dopo il finanziamento. Nessuno dei due rappresenta un rendimento promesso e il trattamento fiscale dipende dal proprietario e dalle norme applicabili. Per un acquisto su progetto, non conteggiare redditi da locazione prima che l'immobile possa essere effettivamente occupato e affittato.
Confronta le scadenze dei pagamenti, non soltanto i totali
Riporta il pagamento iniziale, le rate successive e l'eventuale saldo consistente al completamento. Un prezzo totale inferiore può richiedere più liquidità prima. Un piano di pagamento più lungo può agevolare le scadenze, ma comportare comunque un impegno rilevante. Confronta offerte documentate per la stessa unità e non dare per scontato che un finanziamento o i proventi di una rivendita siano disponibili nella data in cui ti servono.
Comprendere i piani di pagamento degli immobili su progetto
Usa una tabella decisionale uniforme
| Fattore | Cosa inserire per ogni immobile |
|---|---|
| Adeguatezza | Inquilino di riferimento o uso personale e requisiti relativi alla posizione. |
| Acquisizione | Prezzo, costi separati e liquidità iniziale necessaria. |
| Reddito | Dati a sostegno del canone, margine per lo sfitto e data di inizio. |
| Spese | Oneri di servizio, gestione, riparazioni e altri costi del proprietario. |
| Copertura finanziaria | Rate, pagamenti del debito e riserva di liquidità. |
| Uscita | Periodo di detenzione, probabile acquirente e costi di vendita. |
| Incertezza | Elementi di prova mancanti e ipotesi più rilevanti. |
Verifica uno scenario sfavorevole che puoi sostenere
Modifica i dati che potrebbero compromettere il tuo piano: una consegna più tardiva, uno sfitto più lungo, un canone inferiore, una spesa di riparazione o una rivendita più lenta. Non serve un modello previsionale complesso. L'obiettivo è individuare quale ipotesi metta sotto pressione la liquidità e capire se disponi di una risposta praticabile.
Evita di usare un futuro aumento del prezzo per risolvere una carenza di fondi attuale. Se l'investimento dipende da una vendita rapida, considera la possibilità che richieda più tempo e che l'acquirente negozi il prezzo. Chiedi quali condizioni contrattuali o procedurali si applicherebbero a una vendita nella fase da te prevista.
Collega l'immobile a un utilizzatore realistico
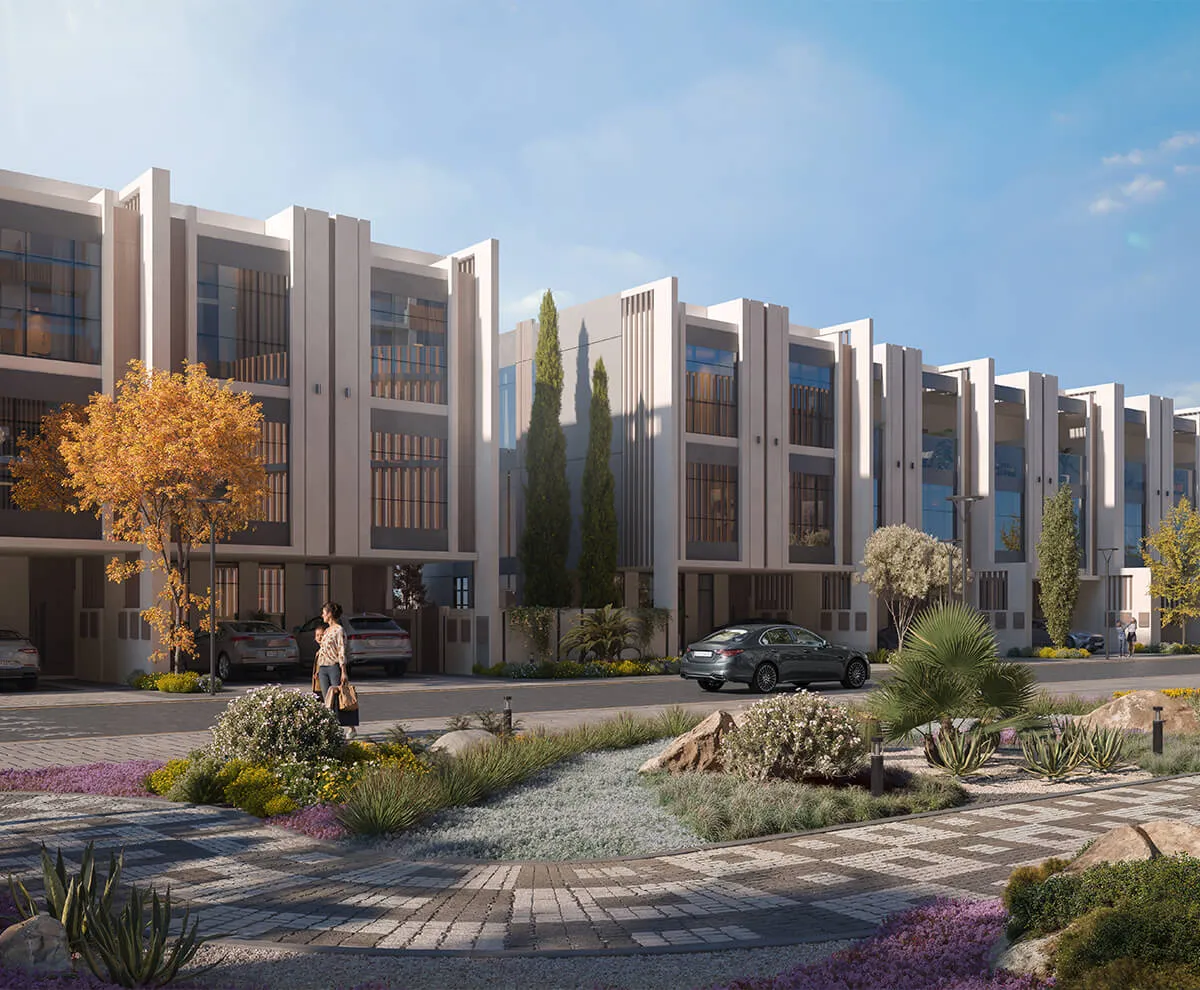
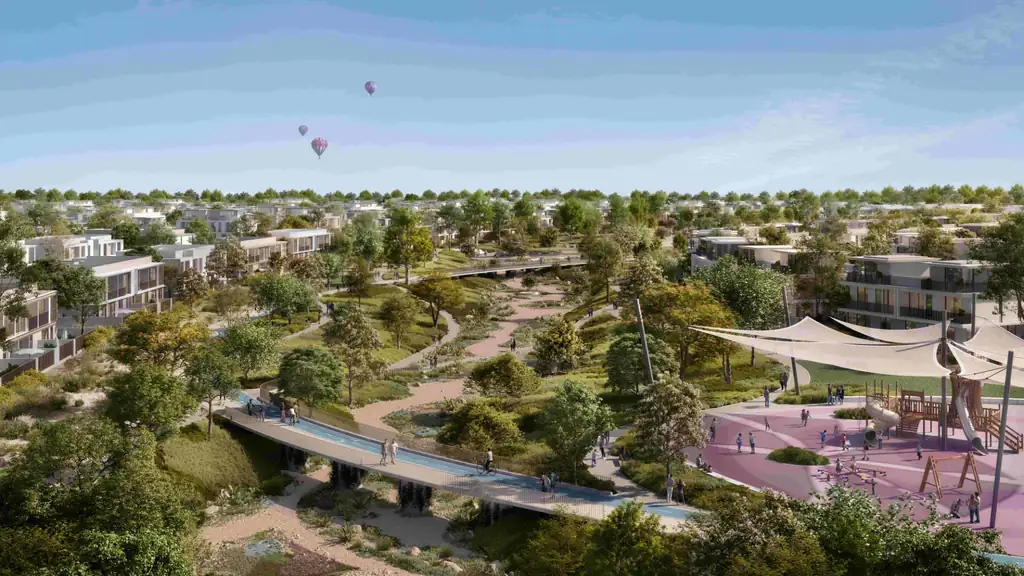
The Valley West compare nel catalogo AL SAEB ed è il progetto illustrato qui. Per qualsiasi quartiere, valuta chi vi abiterebbe concretamente, come si sposterebbe e quali abitazioni concorrenti potrebbe scegliere. L'impressione visiva è utile nella fase di esplorazione; una solida valutazione dell'investimento richiede anche costi specifici dell'unità e riscontri sulla domanda.
Esplora The Valley West · Confronta gli immobili di Dubai
Scegli il prossimo immobile da approfondire
Ordina le opzioni in base all'adeguatezza, ai riscontri disponibili e alla sostenibilità economica nel tuo scenario sfavorevole. Esamina nel dettaglio la migliore candidata con AL SAEB, chiedendo il preventivo aggiornato, il piano di pagamento e i documenti ancora da ottenere o completare. Un buon confronto concentra l'attenzione sulle domande che possono davvero cambiare la tua decisione.
Leggi la guida per l'acquirente internazionale · Controlla i dettagli prima dell'acquisto
Domande frequenti
Devo confrontare il rendimento lordo o quello netto?
Comprendi entrambi, ma includi i costi operativi e lo sfitto quando valuti l'investimento. Usa una base di costo uniforme e tieni separati i flussi di cassa legati al finanziamento.
Un prezzo di rivendita futuro atteso può essere considerato una fonte di finanziamento garantita?
No. Verifica se puoi rispettare il piano di pagamento anche qualora la rivendita richieda più tempo o produca un ricavo inferiore al previsto.