 Português
 English
 العربية
 中文
 Español
 Русский
 Français
 हिन्दी
 Italiano
 Deutsch
 日本語
 한국어
 Bahasa Indonesia
 Türkçe
 Nederlands
 Polski
 Tiếng Việt
 ไทย
 বাংলা
 اردو
 فارسی
 Українська
Investimento
Como comparar oportunidades de investimento imobiliário no Dubai
Compare imóveis no Dubai com base no custo total, no fluxo de caixa operacional realista, no calendário de pagamentos e nas premissas de saída, em vez de confiar apenas no rendimento anunciado.
Uma comparação útil de imóveis torna as premissas visíveis. Duas oportunidades podem anunciar retornos semelhantes enquanto exigem quantias muito diferentes de dinheiro, trabalho e paciência. Coloque cada opção na mesma folha de cálculo simples antes de decidir qual merece uma due diligence detalhada.
Escolha um objetivo e um período de comparação
Indique se a sua prioridade é rendimento, uso pessoal, valorização do capital a mais longo prazo ou uma combinação. Defina o período durante o qual pretende manter o imóvel. Um imóvel pronto para arrendamento e uma casa na planta com conclusão agendada para mais tarde não produzem o mesmo padrão de fluxos de caixa, pelo que uma única percentagem dificilmente descreve ambos de forma justa.
Utilize o custo total de aquisição
Comece pelo preço específico da unidade e, em seguida, adicione os custos de transação, qualquer estruturação de financiamento, as obras necessárias e o mobiliário relevantes para o seu plano. Apresente separadamente as melhorias opcionais. Mantenha uma reserva operacional na folha de cálculo, mesmo quando não se trate de um custo de compra; ainda assim, afeta o montante de dinheiro que precisa de ter disponível.
Calcule o rendimento operacional após custos
Comece com uma estimativa de renda suportada por imóveis comparáveis relevantes. Ajuste para vacância e risco de cobrança, depois subtraia as taxas de serviço, gestão, manutenção, seguro e outros custos operacionais pagos pelo proprietário. Mantenha as premissas visíveis. Uma estimativa para um edifício, tipologia ou modelo de arrendamento diferente não se aplica automaticamente ao seu imóvel.
Dois cálculos úteis
- Rendimento operacional líquido indicativo = rendimento operacional anual estimado após custos operacionais ÷ custo total de aquisição × 100.
- Fluxo de caixa indicativo após financiamento = rendimento operacional líquido − pagamentos da dívida − outras saídas de caixa ainda não incluídas.
Estes cálculos respondem a perguntas diferentes. O primeiro descreve uma estimativa operacional sem alavancagem; o segundo ajuda a ver o dinheiro que poderá reter após o financiamento. Nenhum deles é um retorno prometido, e o tratamento fiscal depende do proprietário e das regras aplicáveis. Numa compra na planta, não registe rendimento de arrendamento antes de o imóvel poder efetivamente ser ocupado e arrendado.
Compare o calendário de pagamentos, não apenas os totais
Detalhe o pagamento inicial, as prestações subsequentes e qualquer saldo elevado na conclusão. Um preço total mais baixo pode exigir mais dinheiro mais cedo. Um plano de pagamento mais longo pode ajudar no calendário, mas ainda implicar um compromisso substancial. Compare ofertas documentadas para a mesma unidade e não parta do princípio de que o financiamento ou o produto da revenda estarão disponíveis na data de que necessita.
Compreenda os planos de pagamento de imóveis na planta
Use uma tabela de decisão consistente
| Fator | O que introduzir em cada imóvel |
|---|---|
| Adequação | Inquilino-alvo ou uso pessoal e requisitos de localização. |
| Aquisição | Preço, custos separados e dinheiro inicial necessário. |
| Rendimento | Evidência de renda, margem para vacância e data de início. |
| Despesas | Taxas de serviço, gestão, reparações e outros custos do proprietário. |
| Financiamento | Prestações, pagamentos da dívida e reserva de caixa. |
| Saída | Período de detenção, comprador provável e custos de venda. |
| Incerteza | Evidência em falta e as premissas que mais importam. |
Faça um cenário desfavorável com o qual consiga viver
Altere as variáveis que prejudicariam o seu plano: uma entrega mais tardia, uma vacância mais longa, renda mais baixa, uma despesa de reparação ou uma revenda mais lenta. Não precisa de um modelo de previsão complicado. O objetivo é identificar qual a premissa que faz a posição de caixa tornar-se desconfortável e se tem uma resposta prática.
Evite usar uma futura valorização para resolver hoje uma lacuna de financiamento. Se o investimento depender de vender rapidamente, inclua a possibilidade de demorar mais e de um comprador negociar o preço. Pergunte que condições contratuais ou processuais se aplicariam a uma venda na fase pretendida.
Associe o imóvel a um utilizador credível
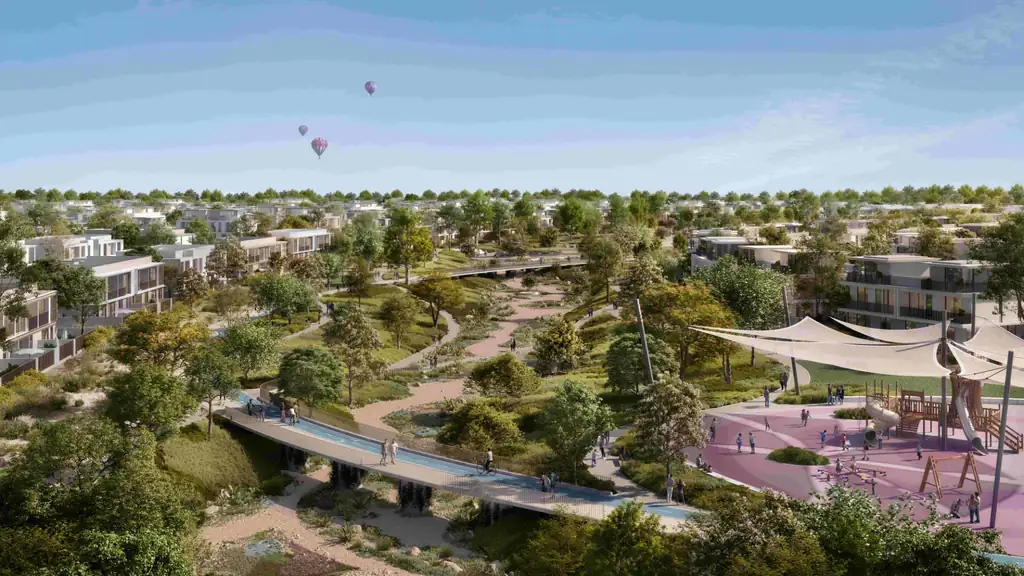
The Valley West aparece no catálogo da AL SAEB e é o projeto aqui ilustrado. Em qualquer comunidade, investigue quem viveria efetivamente lá, como se deslocaria e que casas concorrentes poderia escolher. Uma impressão visual é útil para a descoberta; um caso de investimento sólido também precisa de custos específicos da unidade e de evidência de procura.
Explorar The Valley West · Comparar imóveis no Dubai
Escolha o próximo imóvel a analisar
Classifique as opções pela adequação, pela evidência e pela acessibilidade financeira no seu cenário desfavorável. Leve o candidato mais forte para uma análise detalhada com AL SAEB, pedindo a cotação atual, o calendário de pagamentos e os documentos em falta. Uma boa comparação reduz a sua atenção às perguntas que realmente podem alterar a sua decisão.
Ler o guia do comprador internacional · Verifique os detalhes antes de comprar
Perguntas frequentes
Devo comparar rendimento bruto ou rendimento líquido?
Compreenda ambos, mas inclua os custos operacionais e a vacância ao avaliar o investimento. Utilize uma base de custos consistente e mantenha o fluxo de caixa do financiamento separado.
Pode um preço de revenda futura esperado ser tratado como financiamento garantido?
Não. Teste se consegue cumprir o calendário de pagamentos se a revenda demorar mais ou produzir menos do que o esperado.
 Aeon at Dubai Creek Harbour
 Alva The Valley