 Français
 English
 العربية
 中文
 Español
 Português
 Русский
 हिन्दी
 Italiano
 Deutsch
 日本語
 한국어
 Bahasa Indonesia
 Türkçe
 Nederlands
 Polski
 Tiếng Việt
 ไทย
 বাংলা
 اردو
 فارسی
 Українська
Investissement
Comment comparer les opportunités d’investissement immobilier à Dubaï
Comparez les biens immobiliers à Dubaï en utilisant le coût total, un flux de trésorerie d’exploitation réaliste, le calendrier des paiements et les hypothèses de sortie, au lieu de vous fier uniquement au rendement affiché.
Une comparaison immobilière utile rend les hypothèses visibles. Deux opportunités peuvent afficher des rendements similaires tout en exigeant des montants de trésorerie, de travail et de patience très différents. Inscrivez chaque option dans la même feuille de calcul simple avant de décider laquelle mérite un examen approfondi.
Choisissez un objectif et une période de comparaison
Indiquez si votre priorité est le revenu, l’usage personnel, la croissance de valeur à plus long terme ou une combinaison de ces éléments. Déterminez la période pendant laquelle vous comptez conserver le bien. Un bien prêt à louer et un logement sur plan dont l’achèvement est prévu plus tard ne produisent pas le même profil de flux de trésorerie, de sorte qu’un seul pourcentage ne les décrit probablement pas de manière équitable.
Utilisez le coût d’acquisition total
Commencez par le prix spécifique de l’unité, puis ajoutez les frais de transaction, le cas échéant les coûts de mise en place du financement, les travaux requis et l’ameublement correspondant à votre projet. Distinguez séparément les améliorations optionnelles. Conservez une réserve d’exploitation dans la feuille de calcul même lorsqu’il ne s’agit pas d’un coût d’achat ; elle influe tout de même sur le montant de trésorerie que vous devez avoir à disposition.
Calculez le revenu d’exploitation après coûts
Commencez par une estimation du loyer appuyée par des biens comparables pertinents. Ajustez-la pour la vacance et le risque d’encaissement, puis déduisez les charges de service, la gestion, l’entretien, l’assurance et les autres coûts d’exploitation à la charge du propriétaire. Rendez les hypothèses visibles. Une estimation fondée sur un autre immeuble, une autre taille d’unité ou un autre modèle locatif ne s’applique pas automatiquement à votre bien.
Deux calculs utiles
- Rendement net d’exploitation indicatif = revenu d’exploitation annuel estimé après coûts d’exploitation ÷ coût d’acquisition total × 100.
- Flux de trésorerie indicatif après financement = revenu net d’exploitation − paiements de dette − autres sorties de trésorerie déjà non incluses.
Ces calculs répondent à des questions différentes. Le premier décrit une estimation d’exploitation sans effet de levier ; le second vous aide à voir la trésorerie que vous pourriez conserver après financement. Aucun des deux n’est un rendement promis, et le traitement fiscal dépend du propriétaire et des règles applicables. Pour un achat sur plan, n’enregistrez pas de revenus locatifs avant que le bien puisse réellement être occupé et loué.
Comparez le calendrier des paiements, pas seulement les montants totaux
Présentez le versement initial, les échéances suivantes et tout solde important à l’achèvement. Un prix total plus bas peut exiger davantage de trésorerie plus tôt. Un échéancier de paiement plus long peut aider sur le plan du calendrier, tout en impliquant néanmoins un engagement important. Comparez les offres documentées pour la même unité et ne présumez pas que le financement ou le produit d’une revente sera disponible à la date dont vous avez besoin.
Comprendre les échéanciers de paiement des biens sur plan
Utilisez un tableau de décision cohérent
| Facteur | Ce qu’il faut renseigner pour chaque bien |
|---|---|
| Adéquation | Locataire cible ou usage personnel et exigences d’emplacement. |
| Acquisition | Prix, coûts séparés et trésorerie initiale requise. |
| Revenu | Preuves de loyer, provision pour vacance et date de début. |
| Dépenses | Charges de service, gestion, réparations et autres coûts supportés par le propriétaire. |
| Financement | Échéances, paiements de dette et réserve de trésorerie. |
| Sortie | Durée de détention, acheteur probable et coûts de vente. |
| Incertitude | Éléments de preuve manquants et hypothèses les plus importantes. |
Élaborez un scénario défavorable que vous pouvez accepter
Modifiez les paramètres qui pénaliseraient votre projet : une livraison plus tardive, une vacance plus longue, un loyer plus faible, une facture de réparation ou une revente plus lente. Vous n’avez pas besoin d’un modèle de prévision complexe. L’objectif est d’identifier quelle hypothèse rend la situation de trésorerie inconfortable et si vous disposez d’une réponse pratique.
Évitez d’utiliser une hausse future des prix pour combler aujourd’hui un manque de financement. Si l’investissement dépend d’une vente rapide, tenez compte de la possibilité que cela prenne plus de temps et qu’un acheteur négocie le prix. Demandez quelles conditions contractuelles ou procédurales s’appliqueraient à une vente au stade auquel vous pensez.
Faites correspondre le bien à un utilisateur crédible
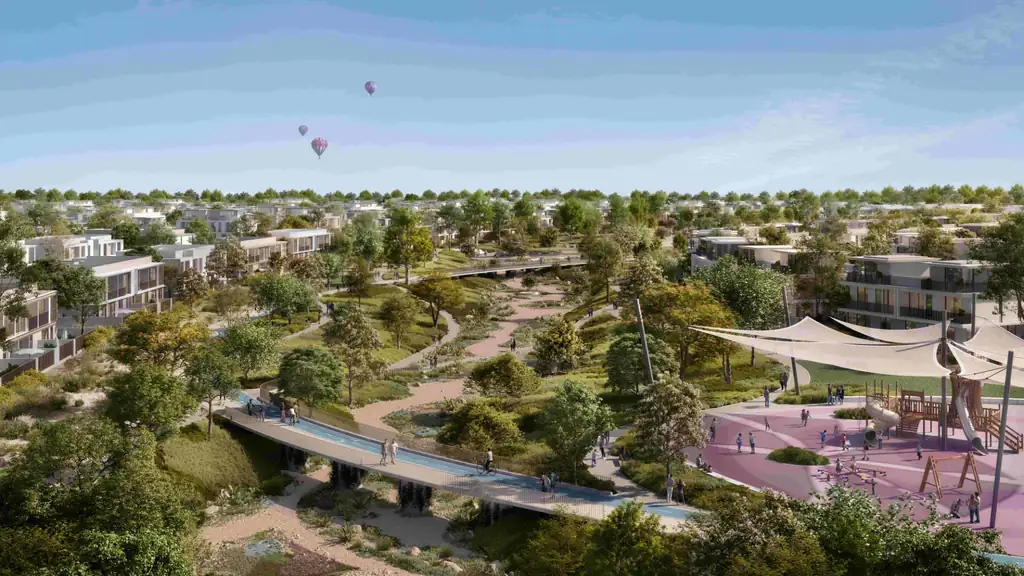
The Valley West figure dans le catalogue de AL SAEB et est le projet illustré ici. Pour toute communauté, examinez qui y vivrait réellement, comment les résidents se déplaceraient et quels logements concurrents ils pourraient choisir. Une impression visuelle est utile pour la découverte ; un dossier d’investissement solide nécessite également des coûts propres à l’unité et des preuves de la demande.
Explorer The Valley West · Comparer les biens immobiliers à Dubaï
Choisissez le prochain bien à examiner
Classez les options selon l’adéquation, les preuves et l’accessibilité dans votre scénario défavorable. Soumettez le candidat le plus solide à un examen détaillé avec AL SAEB, en demandant le devis actuel, l’échéancier de paiement et les documents manquants. Une bonne comparaison recentre votre attention sur les questions qui peuvent réellement modifier votre décision.
Lire le guide de l’acheteur international · Vérifier les détails avant l’achat
Questions fréquentes
Dois-je comparer le rendement brut ou le rendement net ?
Comprenez les deux, mais incluez les coûts d’exploitation et la vacance lors de l’évaluation de l’investissement. Utilisez une base de coûts cohérente et gardez le flux de trésorerie du financement à part.
Un prix de revente futur attendu peut-il être considéré comme un financement garanti ?
Non. Vérifiez si vous pouvez respecter l’échéancier de paiement si la revente prend plus de temps ou rapporte moins que prévu.
 Aeon at Dubai Creek Harbour
 Alva The Valley