投资
如何比较迪拜房产投资机会
比较迪拜房产时,应依据总成本、真实可行的运营现金流、付款时点和退出假设,而不是只看表面收益率。
有效的房产比较会把假设明确呈现出来。两项机会可能宣称相近的回报,却需要截然不同的现金、精力和耐心。在决定哪一个值得进一步尽职调查之前,先把每个选项放进同一份简单表格中。
先确定一个目标和比较期限
说明你的优先目标是收租、自住、长期价值增长,还是两者兼顾。再选定你计划持有房产的期限。现房出租与计划稍后交付的期房并不会产生相同的现金流模式,因此单一百分比不太可能公平地描述两者。
使用完整的购置成本
先从具体房源价格开始,再加上交易成本、任何融资设立费用、必要的工程以及与你计划相关的家具配套。可选升级项目请单独列示。即使运营储备金不是购置成本,也要把它保留在表格中;它仍然会影响你需要准备的现金金额。
计算扣除成本后的运营收入
先以相关可比房产支持的租金预估作为起点。再扣除空置和收款风险,随后减去服务费、管理费、维修费、保险及其他由业主承担的运营成本。保持假设透明。对另一栋楼、不同户型或不同出租模式的估算,并不自动适用于你的房产。
两个有用的计算方式
- 示意净运营收益率 = 扣除运营成本后的预计年度运营收入 ÷ 总购置成本 × 100。
- 示意融资后现金流 = 净运营收入 − 债务还款 − 其他尚未计入的现金支出。
这两种计算回答的是不同问题。前者描述的是不加杠杆的运营估算;后者帮助你看清融资后可能保留的现金。两者都不是承诺回报,税务处理取决于业主及适用规则。对于期房购买,在房产实际可以入住并出租之前,不要记入租金收入。
比较付款时点,而不只是总额
把首付款、后续分期以及任何较大的交房尾款都列出来。较低的总价可能要求你更早拿出更多现金。较长的付款计划可能有助于安排时点,但仍可能涉及较大的资金承诺。比较同一房源的书面报价,不要假设在你需要的日期融资或转售款就一定可用。
使用统一的决策表
| 因素 | 每处房产都要填写的内容 |
|---|---|
| 匹配度 | 目标租客或自住需求及地段要求。 |
| 购置 | 价格、单列成本和初始所需现金。 |
| 收入 | 租金证据、空置预留和起始日期。 |
| 支出 | 服务费、管理费、维修费及其他业主成本。 |
| 融资 | 分期款、债务还款和现金储备。 |
| 退出 | 持有期限、潜在买家和销售成本。 |
| 不确定性 | 缺失的证据以及最重要的假设。 |
做一个你能承受的下行情景测试
把会损害你计划的输入条件改掉:更晚交房、更长空置期、更低租金、一笔维修账单,或更慢的转售速度。你不需要复杂的预测模型。目标是识别出哪一种假设会让现金状况变得不舒服,以及你是否有可行的应对办法。
不要指望未来价格上涨来弥补今天的资金缺口。如果这项投资依赖快速出售,请把成交时间更长、买家压价的可能性也考虑进去。还要询问在你计划出售阶段,合同或程序上会适用哪些条件。
把房产与可信的使用者相匹配
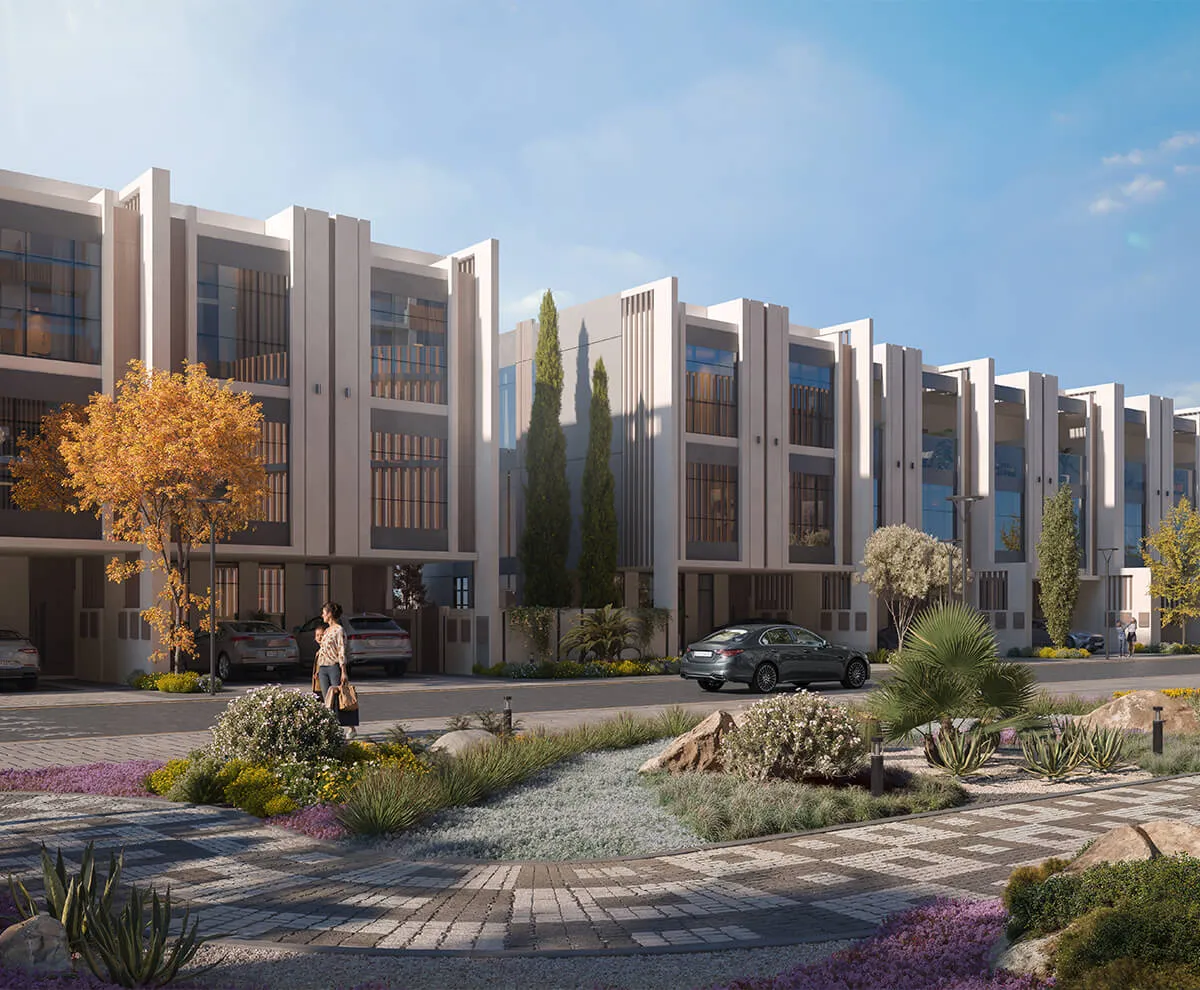
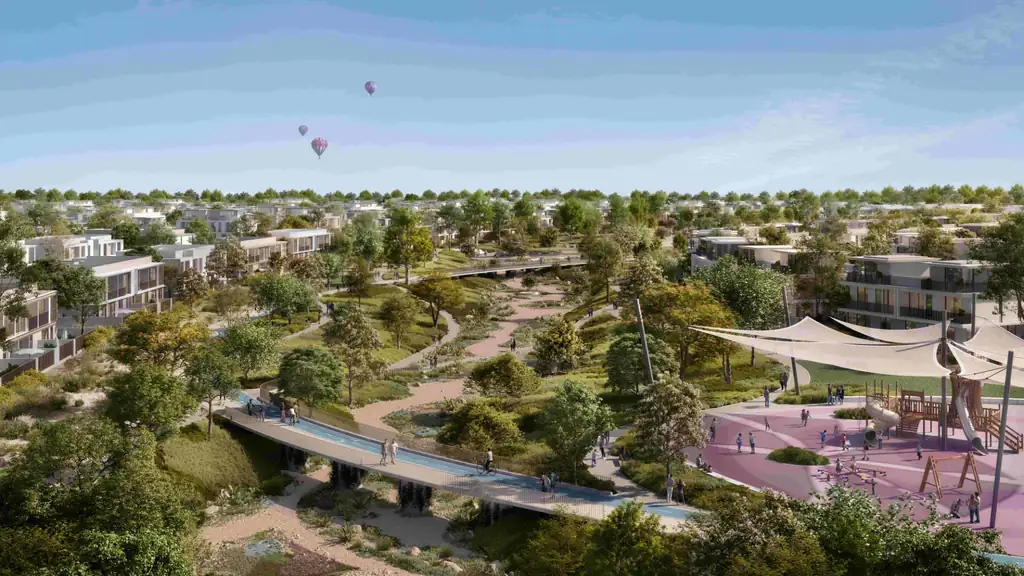
The Valley West 出现在 AL SAEB 目录中,这也是此处展示的项目。对于任何社区,都应调查真正会住在那里的是什么人、他们如何出行,以及他们还可能选择哪些竞争性住房。视觉印象有助于发现机会;稳健的投资案例还需要具体到房源的成本和需求证据。
选择下一处要考察的房产
根据你的下行情景,对匹配度、证据和可负担性进行排序。把最强的候选房源带入与 AL SAEB 的详细审核,索取最新报价、付款安排和未提供文件。一次好的比较会把你的注意力缩小到那些真正可能改变你决定的问题上。
常见问题
我应该比较总收益率还是净收益率?
两者都要理解,但在评估投资时要把运营成本和空置纳入考虑。使用一致的成本口径,并将融资现金流单独列出。
预期未来转售价可以视为有保证的资金来源吗?
不可以。如果转售时间更长或成交价低于预期,先测试你是否仍能按时完成付款计划。