 فارسی
 English
 العربية
 中文
 Español
 Português
 Русский
 Français
 हिन्दी
 Italiano
 Deutsch
 日本語
 한국어
 Bahasa Indonesia
 Türkçe
 Nederlands
 Polski
 Tiếng Việt
 ไทย
 বাংলা
 اردو
 Українська
سرمایهگذاری
چگونه فرصتهای سرمایهگذاری در املاک دبی را مقایسه کنیم
املاک دبی را با استفاده از کل هزینه، جریان نقدی عملیاتی واقعبینانه، زمانبندی پرداخت و مفروضات خروج مقایسه کنید، نه اینکه فقط به بازده اعلامی تکیه کنید.
یک مقایسه مفید میان املاک، مفروضات را آشکار میکند. دو فرصت ممکن است بازدهی مشابهی را تبلیغ کنند، در حالی که به میزان بسیار متفاوتی پول نقد، کار و صبر نیاز دارند. پیش از آنکه تصمیم بگیرید کدام گزینه شایسته بررسی دقیق مفصل است، هر گزینه را در یک کاربرگ ساده و یکسان وارد کنید.
یک هدف و یک دوره مقایسه انتخاب کنید
مشخص کنید اولویت شما درآمد است، استفاده شخصی است، رشد ارزش در بلندمدت است یا ترکیبی از اینها. دورهای را انتخاب کنید که قصد دارید ملک را در آن نگه دارید. یک ملک آماده برای اجاره و یک خانه پیشفروشی که تکمیل آن برای زمان بعدی برنامهریزی شده است، الگوی جریان نقدی یکسانی ایجاد نمیکنند؛ بنابراین بعید است یک درصد واحد بتواند هر دو را بهصورت منصفانه توصیف کند.
از کل هزینه خرید استفاده کنید
با قیمت مختص همان واحد شروع کنید، سپس هزینههای معامله، هرگونه هزینه راهاندازی تأمین مالی، کارهای لازم و تجهیز و مبلهسازی مرتبط با برنامه خود را به آن اضافه کنید. ارتقاهای اختیاری را جداگانه نشان دهید. حتی اگر ذخیره عملیاتی جزء هزینه خرید نباشد، آن را در کاربرگ لحاظ کنید؛ زیرا همچنان بر میزان وجه نقدی که باید در دسترس داشته باشید اثر میگذارد.
درآمد عملیاتی را پس از کسر هزینهها محاسبه کنید
با برآوردی از اجاره شروع کنید که با املاک مشابه مرتبط پشتیبانی شده باشد. سپس آن را با توجه به ریسک خالیماندن و ریسک وصول اجاره تعدیل کنید و بعد هزینههای خدمات، مدیریت، نگهداری، بیمه و سایر هزینههای عملیاتی پرداختیِ مالک را کسر کنید. مفروضات را آشکار نگه دارید. برآوردی که برای ساختمانی دیگر، متراژ واحدی متفاوت یا مدل اجارهدهی دیگری تهیه شده است، بهطور خودکار برای ملک شما قابل اعمال نیست.
دو محاسبه مفید
- بازده عملیاتی خالص تقریبی = درآمد عملیاتی سالانه برآوردی پس از هزینههای عملیاتی ÷ کل هزینه خرید × 100.
- جریان نقدی تقریبی پس از تأمین مالی = درآمد عملیاتی خالص − پرداختهای بدهی − سایر خروجیهای نقدی که پیشتر لحاظ نشدهاند.
این محاسبات به پرسشهای متفاوتی پاسخ میدهند. اولی یک برآورد عملیاتی بدون اهرم مالی را توصیف میکند؛ دومی به شما کمک میکند وجه نقدی را ببینید که ممکن است پس از تأمین مالی برایتان باقی بماند. هیچیک بازدهی تضمینشده نیست و نحوه برخورد مالیاتی به مالک و مقررات قابل اعمال بستگی دارد. برای خرید پیشفروش، پیش از آنکه ملک واقعاً قابل سکونت و اجارهدادن باشد، درآمد اجاره را ثبت نکنید.
فقط مجموعها را مقایسه نکنید؛ زمانبندی پرداخت را هم مقایسه کنید
پرداخت اولیه، اقساط بعدی و هر مانده قابلتوجه در زمان تکمیل را مشخص کنید. قیمت کل پایینتر ممکن است به وجه نقد بیشتری در زمان زودتر نیاز داشته باشد. برنامه پرداخت طولانیتر ممکن است از نظر زمانبندی کمک کند، اما همچنان تعهد قابلتوجهی ایجاد کند. پیشنهادهای مستند برای همان واحد را مقایسه کنید و فرض نکنید که تأمین مالی یا عواید فروش مجدد در تاریخی که به آن نیاز دارید در دسترس خواهد بود.
درک برنامههای پرداخت پیشفروش
از یک جدول تصمیمگیری یکسان استفاده کنید
| عامل | برای هر ملک چه چیزی را وارد کنید |
|---|---|
| تناسب | مستأجر هدف یا استفاده شخصی و الزامات مکانی. |
| خرید | قیمت، هزینههای جداگانه و وجه نقد اولیه موردنیاز. |
| درآمد | شواهد اجاره، برآورد خالیماندن و تاریخ شروع. |
| هزینهها | هزینههای خدمات، مدیریت، تعمیرات و سایر هزینههای مالک. |
| تأمین مالی | اقساط، پرداختهای بدهی و ذخیره نقدی. |
| خروج | دوره نگهداری، خریدار محتمل و هزینههای فروش. |
| عدم قطعیت | شواهد مفقود و مفروضاتی که بیشترین اهمیت را دارند. |
یک سناریوی بدبینانه قابلتحمل را بررسی کنید
ورودیهایی را تغییر دهید که به برنامه شما آسیب میزنند: تحویل دیرتر، دوره خالیماندن طولانیتر، اجاره کمتر، یک صورتحساب تعمیرات یا فروش مجدد کندتر. به یک مدل پیشبینی پیچیده نیاز ندارید. هدف این است که مشخص شود کدام مفروضه باعث میشود وضعیت نقدینگی ناراحتکننده شود و آیا برای آن پاسخ عملی دارید یا نه.
از اتکا به افزایش قیمت آینده برای حل شکاف تأمین مالی امروز پرهیز کنید. اگر سرمایهگذاری به فروش سریع وابسته است، احتمال طولانیتر شدن زمان فروش و چانهزنی خریدار بر سر قیمت را نیز لحاظ کنید. بپرسید در مرحلهای که مدنظر دارید، چه شرایط قراردادی یا رویهای بر فروش اعمال خواهد شد.
ملک را با یک استفادهکننده واقعی تطبیق دهید
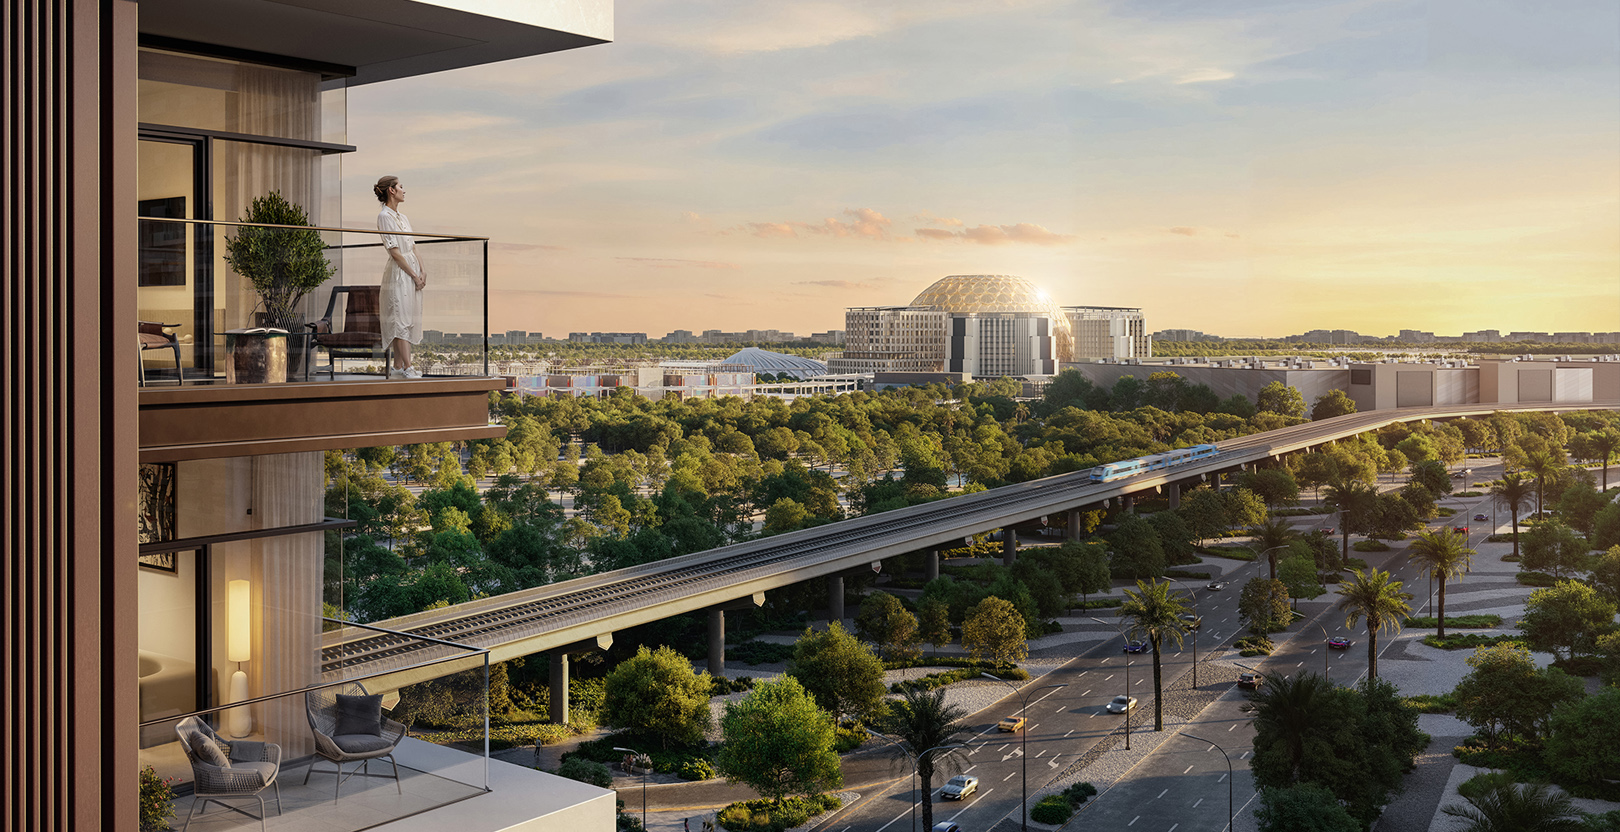
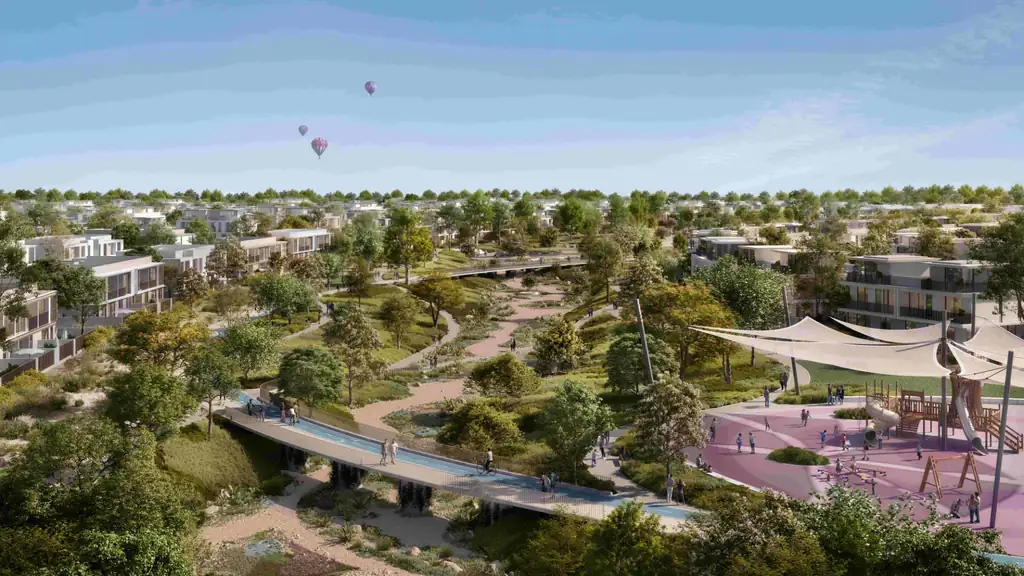
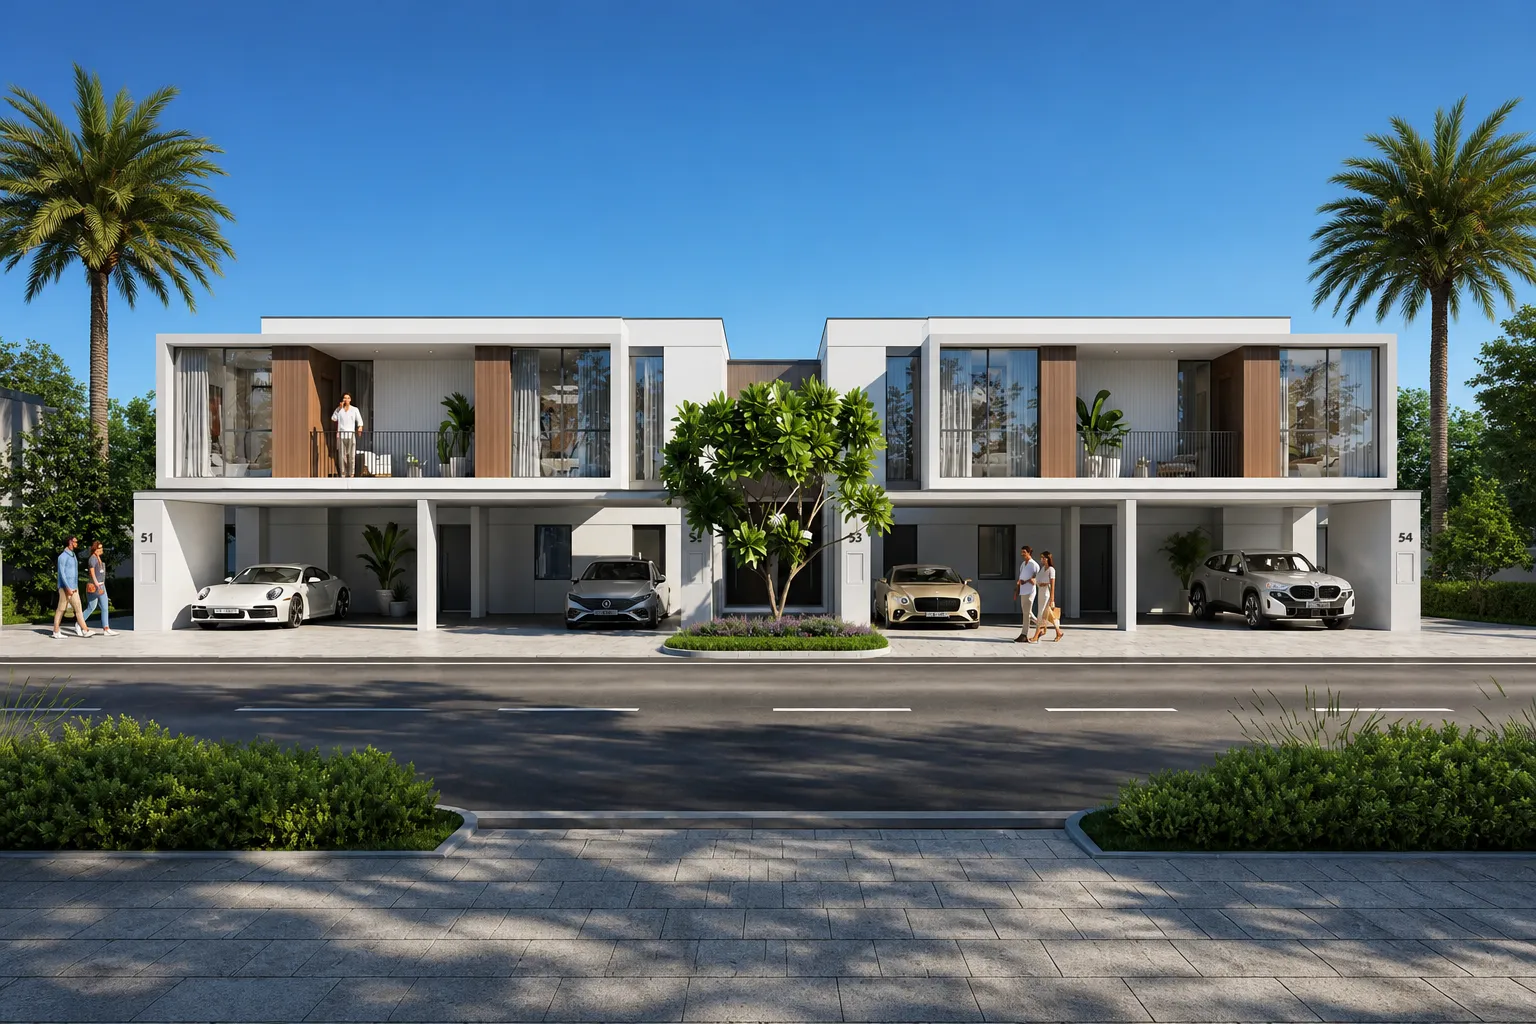
The Valley West در فهرست AL SAEB آمده و همان پروژهای است که در اینجا به تصویر کشیده شده است. برای هر مجموعه مسکونی، بررسی کنید چه کسانی واقعاً در آن زندگی خواهند کرد، چگونه رفتوآمد خواهند کرد و چه خانههای رقیبی را میتوانند انتخاب کنند. برداشت بصری برای آشنایی اولیه مفید است؛ اما یک منطق سرمایهگذاری سنجیده همچنین به هزینههای مختص هر واحد و شواهد تقاضا نیاز دارد.
آشنایی با The Valley West · املاک دبی را مقایسه کنید
ملک بعدی برای بررسی را انتخاب کنید
گزینهها را بر اساس تناسب، شواهد و توان پرداخت در سناریوی بدبینانه خود رتبهبندی کنید. قویترین گزینه را با AL SAEB وارد بررسی تفصیلی کنید و پیشنهاد قیمت فعلی، برنامه پرداخت و مدارک باقیمانده را درخواست کنید. یک مقایسه خوب توجه شما را به پرسشهایی محدود میکند که واقعاً میتوانند تصمیم شما را تغییر دهند.
راهنمای خریدار بینالمللی را بخوانید · جزئیات را پیش از خرید بررسی کنید
سؤالات متداول
آیا باید بازده ناخالص را مقایسه کنم یا بازده خالص را؟
هر دو را درک کنید، اما هنگام ارزیابی سرمایهگذاری، هزینههای عملیاتی و خالیماندن را هم لحاظ کنید. مبنای هزینه را یکسان نگه دارید و جریان نقدی تأمین مالی را جدا نگه دارید.
آیا میتوان قیمت مورد انتظار فروش مجدد در آینده را بهعنوان تأمین مالی تضمینشده در نظر گرفت؟
خیر. بررسی کنید که اگر فروش مجدد بیشتر طول بکشد یا عایدی آن کمتر از انتظار باشد، آیا میتوانید برنامه پرداخت را رعایت کنید یا نه.
 Aeon at Dubai Creek Harbour
 Alva The Valley