 Polski
 English
 العربية
 中文
 Español
 Português
 Русский
 Français
 हिन्दी
 Italiano
 Deutsch
 日本語
 한국어
 Bahasa Indonesia
 Türkçe
 Nederlands
 Tiếng Việt
 ไทย
 বাংলা
 اردو
 فارسی
 Українська
Inwestycje
Jak porównywać możliwości inwestycyjne w dubajskie nieruchomości
Porównuj nieruchomości w Dubaju, uwzględniając całkowity koszt, realistyczny operacyjny przepływ pieniężny, harmonogram płatności i założenia dotyczące wyjścia, zamiast opierać się wyłącznie na nagłówkowej stopie zwrotu.
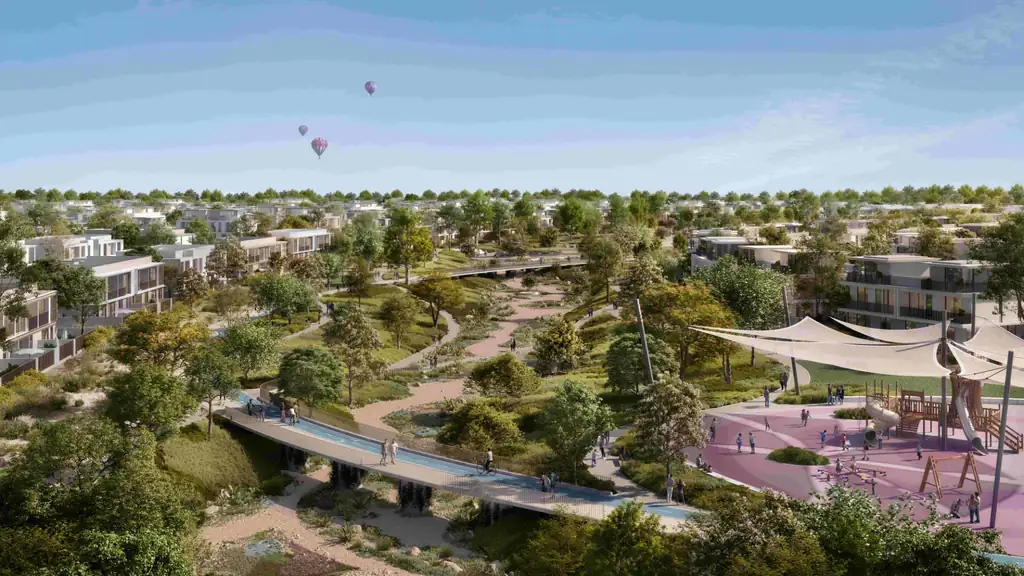
Użyteczne porównanie nieruchomości pokazuje założenia w sposób przejrzysty. Dwie okazje mogą reklamować podobne stopy zwrotu, a jednocześnie wymagać zupełnie różnych kwot gotówki, nakładu pracy i cierpliwości. Zanim zdecydujesz, która z nich zasługuje na szczegółowe badanie due diligence, wpisz każdą opcję do tego samego prostego arkusza.
Wybierz jeden cel i okres porównania
Określ, czy Twoim priorytetem jest dochód, własne użytkowanie, dłuższy wzrost wartości czy połączenie tych celów. Wybierz okres, przez który zamierzasz utrzymywać nieruchomość. Gotowe mieszkanie na wynajem i dom off-plan z późniejszym terminem ukończenia nie generują takiego samego wzorca przepływów pieniężnych, dlatego pojedynczy procent prawdopodobnie nie opisze obu przypadków uczciwie.
Uwzględnij pełny koszt nabycia
Zacznij od ceny konkretnej jednostki, a następnie dodaj koszty transakcyjne, ewentualne koszty finansowania, wymagane prace oraz wyposażenie odpowiednie do Twojego planu. Opcjonalne ulepszenia pokaż oddzielnie. Uwzględnij w arkuszu rezerwę operacyjną nawet wtedy, gdy nie jest to koszt zakupu; nadal wpływa ona na kwotę gotówki, którą musisz mieć dostępną.
Oblicz dochód operacyjny po kosztach
Zacznij od szacunku czynszu opartego na odpowiednich porównywalnych nieruchomościach. Skoryguj go o pustostan i ryzyko ściągalności, a następnie odejmij opłaty serwisowe, zarządzanie, utrzymanie, ubezpieczenie i inne koszty operacyjne ponoszone przez właściciela. Zachowaj przejrzystość założeń. Szacunek dla innego budynku, innego metrażu lub innego modelu najmu nie ma automatycznie zastosowania do Twojej nieruchomości.
Dwa użyteczne obliczenia
- Szacunkowa netto stopa zwrotu operacyjnego = szacowany roczny dochód operacyjny po kosztach operacyjnych ÷ całkowity koszt nabycia × 100.
- Szacunkowy przepływ pieniężny po finansowaniu = dochód operacyjny netto − spłaty długu − inne odpływy gotówki, które nie zostały już uwzględnione.
Te obliczenia odpowiadają na różne pytania. Pierwsze opisuje nielewarowany szacunek operacyjny; drugie pomaga zobaczyć gotówkę, którą możesz zachować po finansowaniu. Żadne z nich nie jest gwarantowaną stopą zwrotu, a traktowanie podatkowe zależy od właściciela i obowiązujących przepisów. W przypadku zakupu off-plan nie ujmuj przychodu z najmu, zanim nieruchomość faktycznie nie będzie mogła być zajmowana i wynajmowana.
Porównuj nie tylko łączne kwoty, ale też moment płatności
Rozpisz wpłatę początkową, kolejne raty oraz ewentualną dużą płatność końcową przy odbiorze. Niższa cena całkowita może wymagać większej kwoty gotówki wcześniej. Dłuższy plan płatności może pomagać w rozłożeniu płatności w czasie, ale nadal wiąże się ze znacznym zobowiązaniem. Porównuj udokumentowane oferty dla tej samej jednostki i nie zakładaj, że finansowanie lub wpływy ze sprzedaży będą dostępne w dniu, w którym ich potrzebujesz.
Zrozum plany płatności off-plan
Użyj spójnej tabeli decyzyjnej
| Czynnik | Co wpisać dla każdej nieruchomości |
|---|---|
| Dopasowanie | Docelowy najemca lub własne użytkowanie oraz wymagania lokalizacyjne. |
| Nabycie | Cena, oddzielne koszty i początkowo wymagana gotówka. |
| Dochód | Potwierdzenie czynszu, rezerwa na pustostan i data rozpoczęcia. |
| Koszty | Opłaty serwisowe, zarządzanie, naprawy i inne koszty właściciela. |
| Finansowanie | Raty, spłaty długu i rezerwa gotówkowa. |
| Wyjście | Okres utrzymania, prawdopodobny kupujący i koszty sprzedaży. |
| Niepewność | Brakujące dowody i najważniejsze założenia. |
Przeprowadź scenariusz pesymistyczny, z którym możesz żyć
Zmodyfikuj dane wejściowe, które mogłyby zaszkodzić Twojemu planowi: późniejsze przekazanie, dłuższy pustostan, niższy czynsz, rachunek za naprawę albo wolniejsza odsprzedaż. Nie potrzebujesz skomplikowanego modelu prognozowania. Celem jest ustalenie, które założenie powoduje, że pozycja gotówkowa staje się niekomfortowa, oraz czy masz praktyczną reakcję.
Unikaj używania przyszłego wzrostu ceny do rozwiązania dzisiejszej luki finansowej. Jeśli inwestycja zależy od szybkiej sprzedaży, uwzględnij możliwość, że zajmie to dłużej i że kupujący będzie negocjował cenę. Zapytaj, jakie warunki umowne lub proceduralne będą miały zastosowanie do sprzedaży na planowanym przez Ciebie etapie.
Dopasuj nieruchomość do wiarygodnego użytkownika
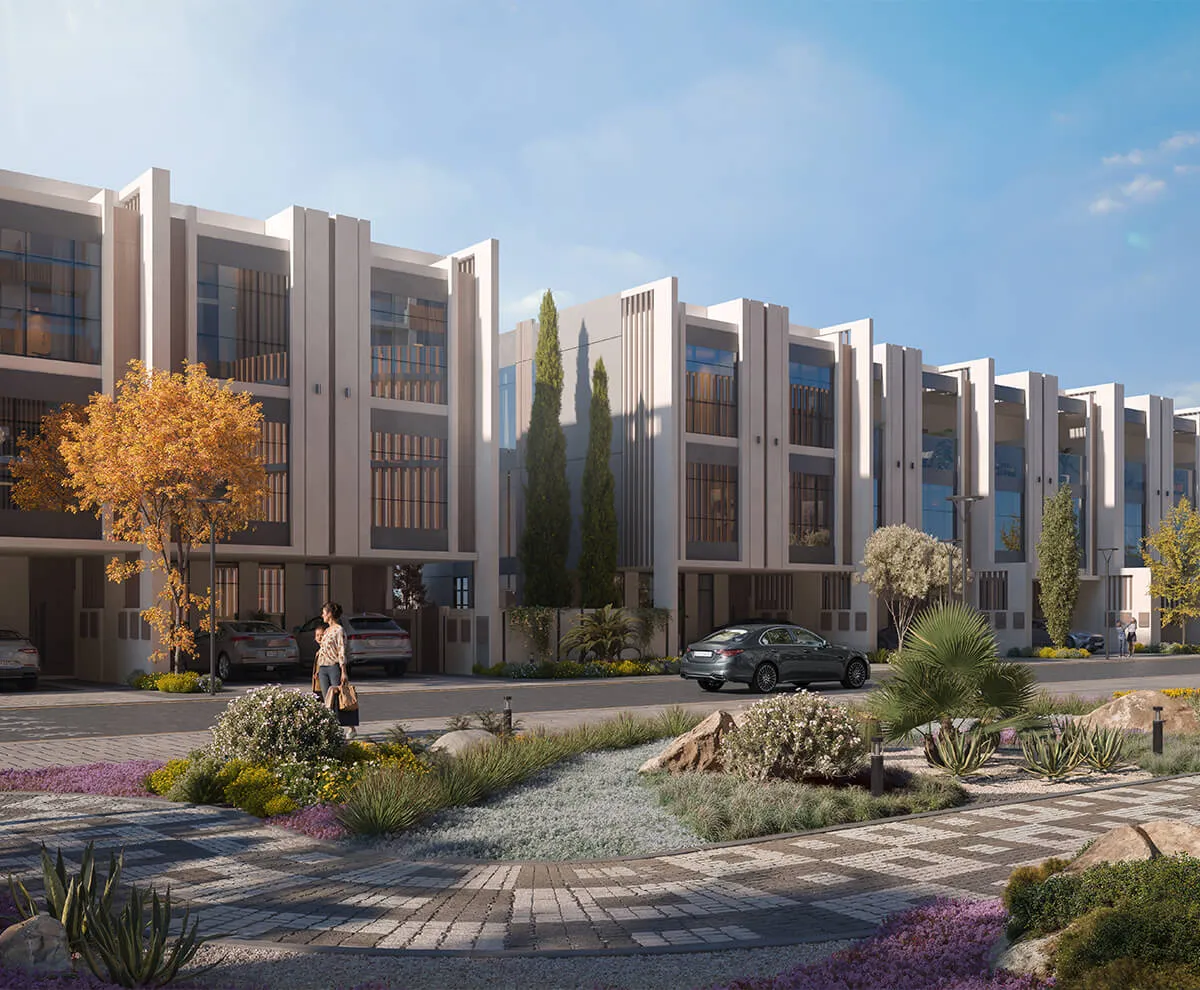
The Valley West widnieje w katalogu AL SAEB i to właśnie projekt przedstawiony tutaj. W przypadku każdej społeczności sprawdź, kto rzeczywiście mógłby tam mieszkać, jak by się tam przemieszczał i jakie konkurencyjne domy mógłby wybrać. Wrażenie wizualne jest pomocne na etapie odkrywania; solidny case inwestycyjny wymaga również kosztów właściwych dla danej jednostki oraz dowodów popytu.
Poznaj The Valley West · Porównaj nieruchomości w Dubaju
Wybierz kolejną nieruchomość do analizy
Uszereguj opcje według dopasowania, dowodów i dostępności finansowej w scenariuszu pesymistycznym. Najmocniejszego kandydata skieruj do szczegółowej analizy z AL SAEB, prosząc o aktualną wycenę, harmonogram płatności i brakujące dokumenty. Dobre porównanie zawęża uwagę do pytań, które rzeczywiście mogą zmienić Twoją decyzję.
Przeczytaj międzynarodowy przewodnik dla kupujących · Sprawdź szczegóły przed zakupem
Często zadawane pytania
Czy powinienem porównywać stopę zwrotu brutto czy netto?
Zrozum obie, ale przy ocenie inwestycji uwzględnij koszty operacyjne i pustostan. Stosuj spójną podstawę kosztową i oddziel przepływy pieniężne związane z finansowaniem.
Czy oczekiwaną przyszłą cenę odsprzedaży można traktować jako gwarantowane finansowanie?
Nie. Sprawdź, czy możesz dotrzymać harmonogramu płatności, jeśli odsprzedaż potrwa dłużej lub przyniesie mniej niż oczekiwano.
 Aeon at Dubai Creek Harbour
 Alva The Valley